Combien d’argent de poche donner à son enfant selon son âge
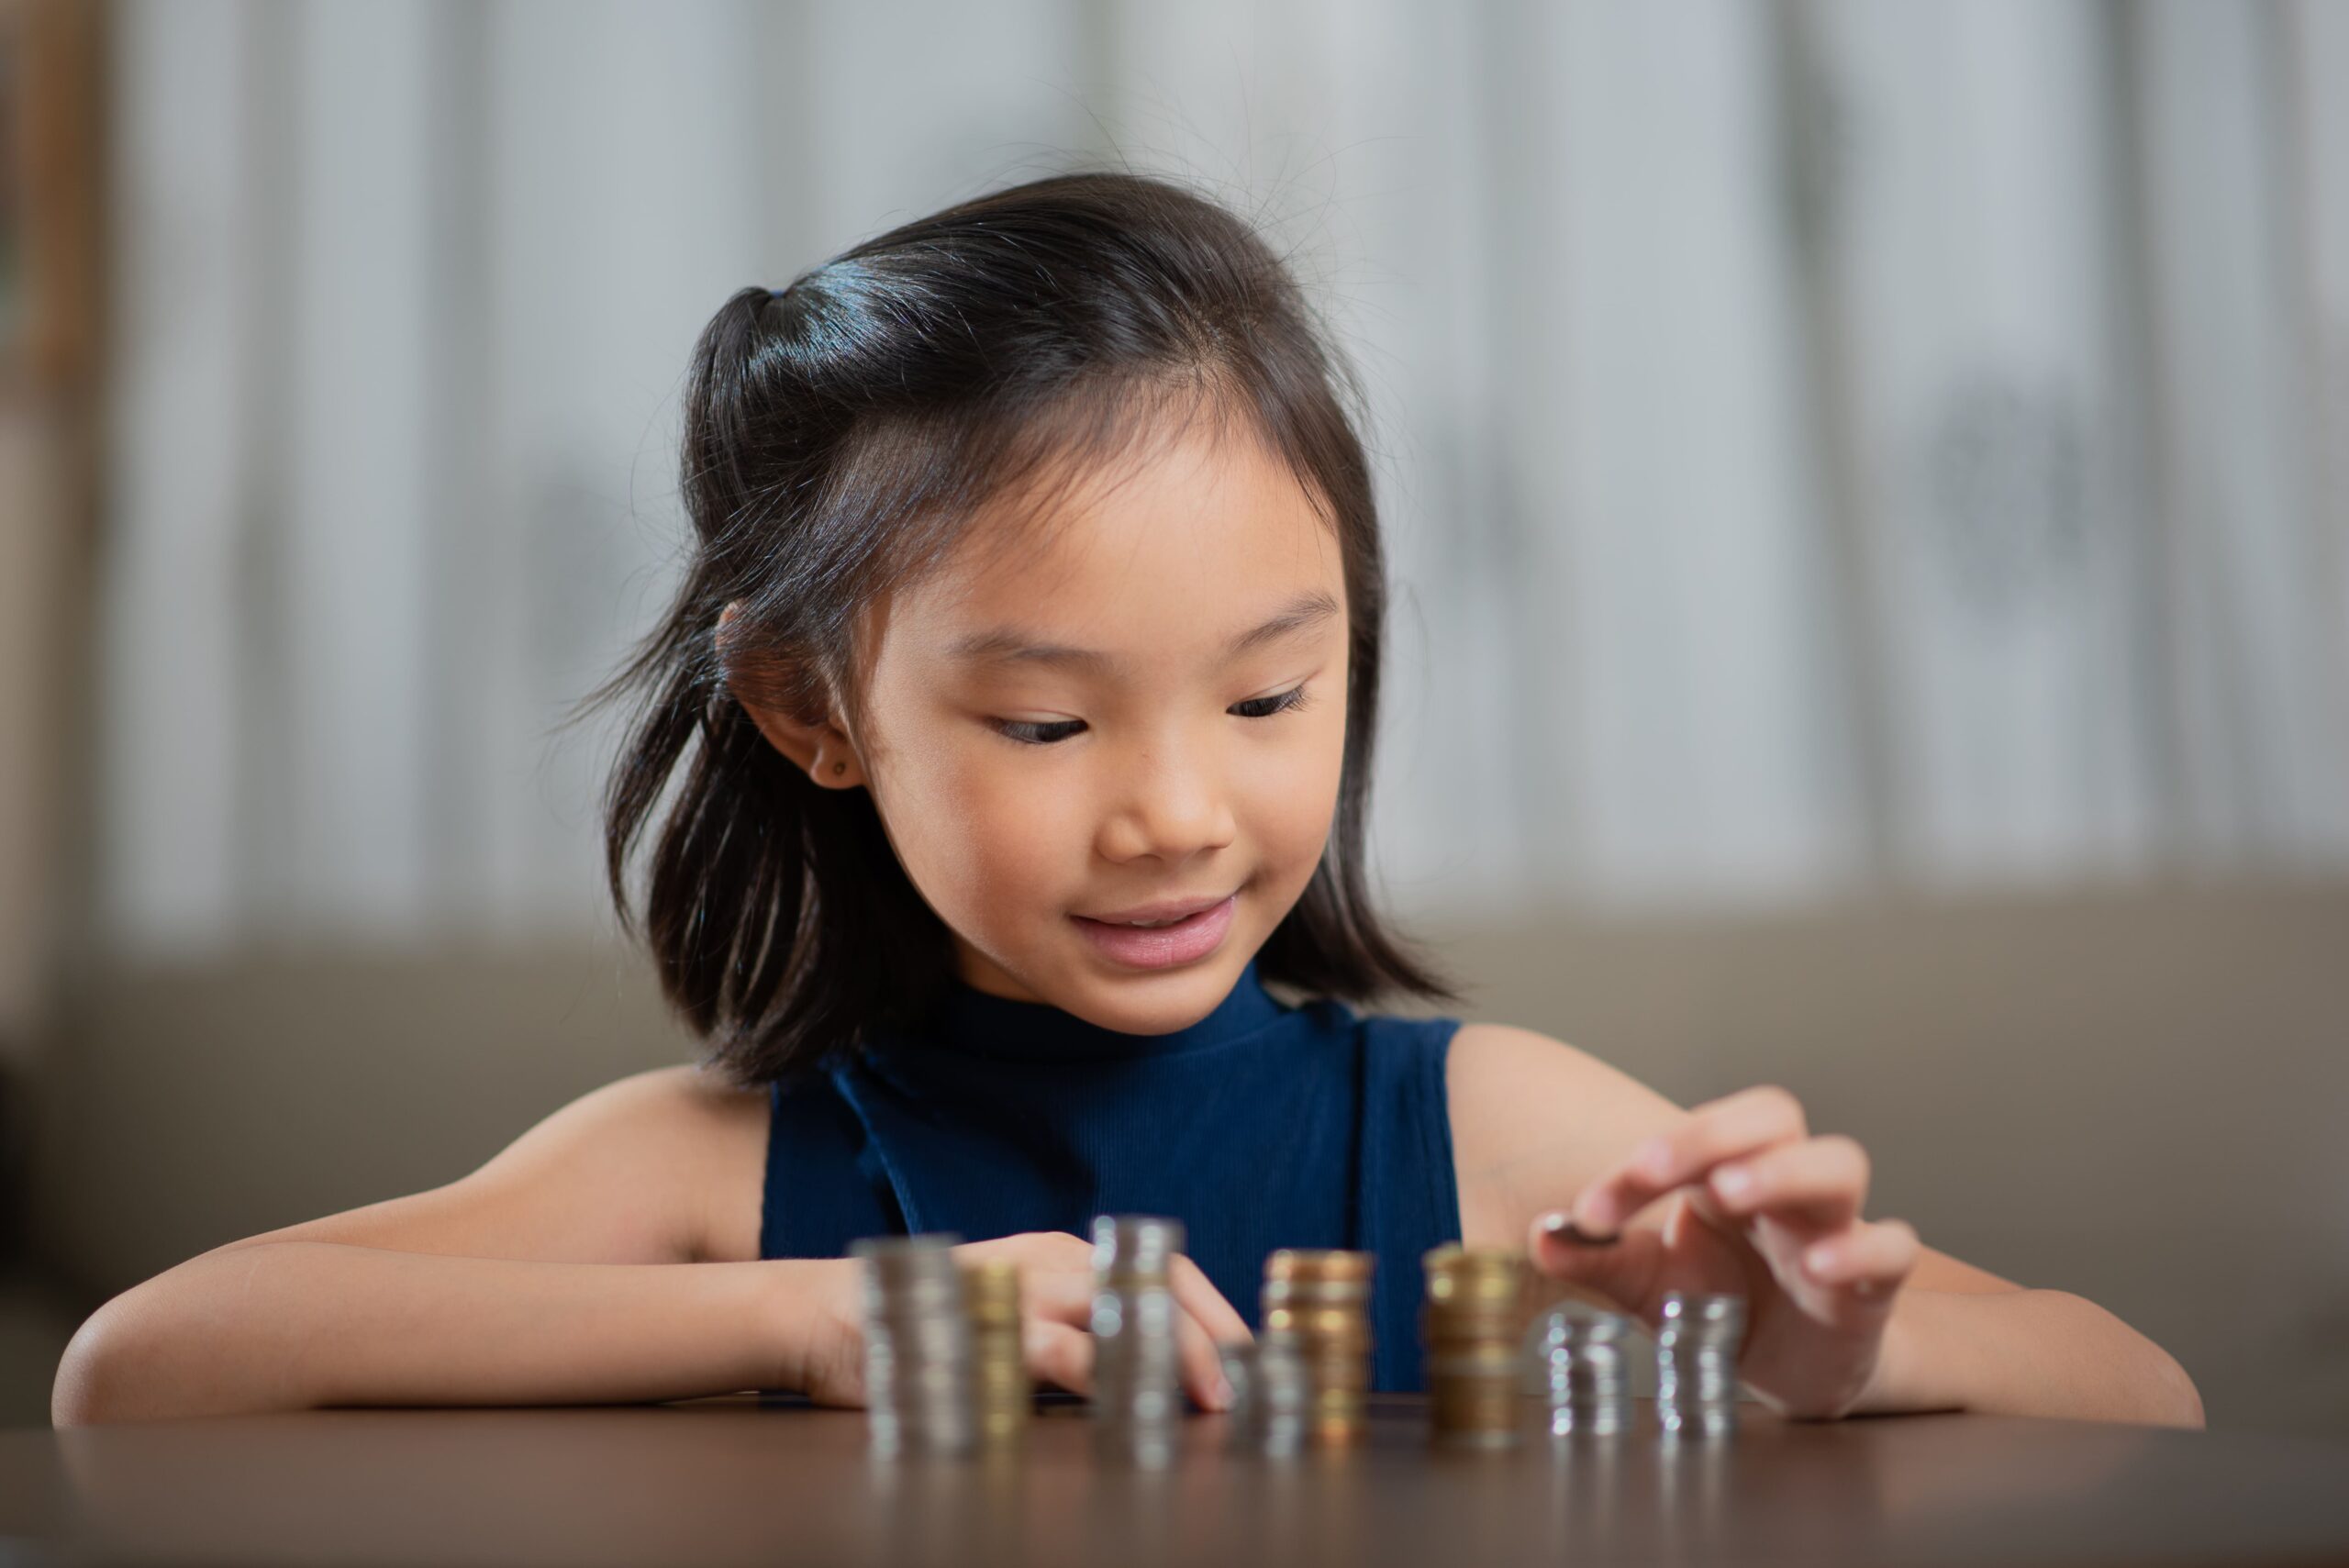
Une règle couramment citée par les conseillers en littératie financière propose de donner 1 $ à 2 $ par semaine pour chaque année d’âge de l’enfant — un repère simple, mais qui n’a rien d’une norme officielle : le montant qui convient dépend surtout du budget familial et de ce que l’enfant doit couvrir avec … Continuer la lecture
Comment acheter des cryptomonnaies au Canada : guide pratique pour débutants

Depuis août 2024, les autorités canadiennes en valeurs mobilières n’acceptent plus de nouvelles plateformes sous le régime transitoire de « courtier restreint » : toute nouvelle plateforme de négociation de cryptoactifs doit désormais s’inscrire comme courtier en placement et devenir membre de l’Organisme canadien de réglementation des investissements (OCRI) — un détail que la plupart … Continuer la lecture

Le portefeuille 60/40 : principe et pertinence aujourd’hui

Pendant plus de quarante ans, le portefeuille composé de 60 % d’actions et 40 % d’obligations a été la référence de l’investisseur prudent — jusqu’à ce que 2022 devienne l’une des pires années jamais enregistrées pour cette combinaison, forçant tout le monde à revoir ses certitudes. Le « 60/40 » revient constamment dans les conversations … Continuer la lecture

CPG ou obligations : comparer le risque et le rendement

Un CPG protège votre capital jusqu’à l’échéance, une obligation peut se vendre n’importe quand — mais cette liquidité a un prix : contrairement au CPG, la valeur d’une obligation revendue avant échéance fluctue selon les taux d’intérêt et peut se traduire par un gain… ou une perte. Le certificat de placement garanti (CPG) et l’obligation … Continuer la lecture

Les obligations d’épargne au Canada : quelles options reste-t-il

Le programme fédéral des Obligations d’épargne du Canada — vendu à des générations de ménages canadiens par retenue sur la paie — ne vend plus aucune nouvelle obligation depuis novembre 2017. Au Québec, un seul palier de gouvernement continue d’offrir ce type de produit directement aux particuliers. Si vous cherchez encore aujourd’hui « obligations d’épargne … Continuer la lecture

Transport en commun ou voiture : le vrai calcul de coût annuel

Une passe mensuelle de transport en commun à Montréal coûte 110 $ par mois, soit environ 1 320 $ par année — pendant qu’une voiture compacte moyenne coûte à ses propriétaires près de 9 500 $ par année une fois l’essence, l’assurance, l’entretien et la dépréciation additionnés, selon les estimations de CAA. L’écart est massif, … Continuer la lecture

La retraite progressive au Québec : réduire son temps de travail sans tout perdre

Entre 55 et 71 ans, un salarié québécois peut réduire son temps de travail tout en continuant de cotiser au Régime de rentes du Québec (RRQ) comme si son salaire n’avait pas changé — à condition que l’employeur accepte de signer une entente approuvée par Retraite Québec. C’est l’un des mécanismes de transition vers la … Continuer la lecture

REER individuel ou régime de pension à prestations déterminées : lequel est le mieux?

Un régime de retraite à prestations déterminées transfère le risque de placement de vos épaules vers celles de votre employeur — un REER individuel fait l’inverse. Dans un régime à prestations déterminées comme le RREGOP, la rente promise est calculée d’avance selon une formule (généralement 2 % par année de service multiplié par le salaire … Continuer la lecture

Le Fonds de solidarité FTQ et Fondaction : REER et investissement collectif québécois

Investir dans le Fonds de solidarité FTQ ou dans Fondaction donne droit à un crédit d’impôt combiné de 30 % — 15 % au provincial et 15 % au fédéral — sur jusqu’à 5 000 $ d’actions achetées par année, un avantage fiscal qui s’ajoute, et non se substitue, à la déduction REER habituelle si … Continuer la lecture

Vendre sa maison pour financer sa retraite (downsizing)

Pour près de la moitié des ménages canadiens à l’approche de la retraite, la résidence principale représente la plus grosse part de leur patrimoine — et sa vente peut, dans la grande majorité des cas, se faire sans aucun impôt à payer sur le gain. Vendre sa maison pour libérer une partie de sa valeur … Continuer la lecture