La règle 50/30/20 : la méthode de budget simple pour le Canada
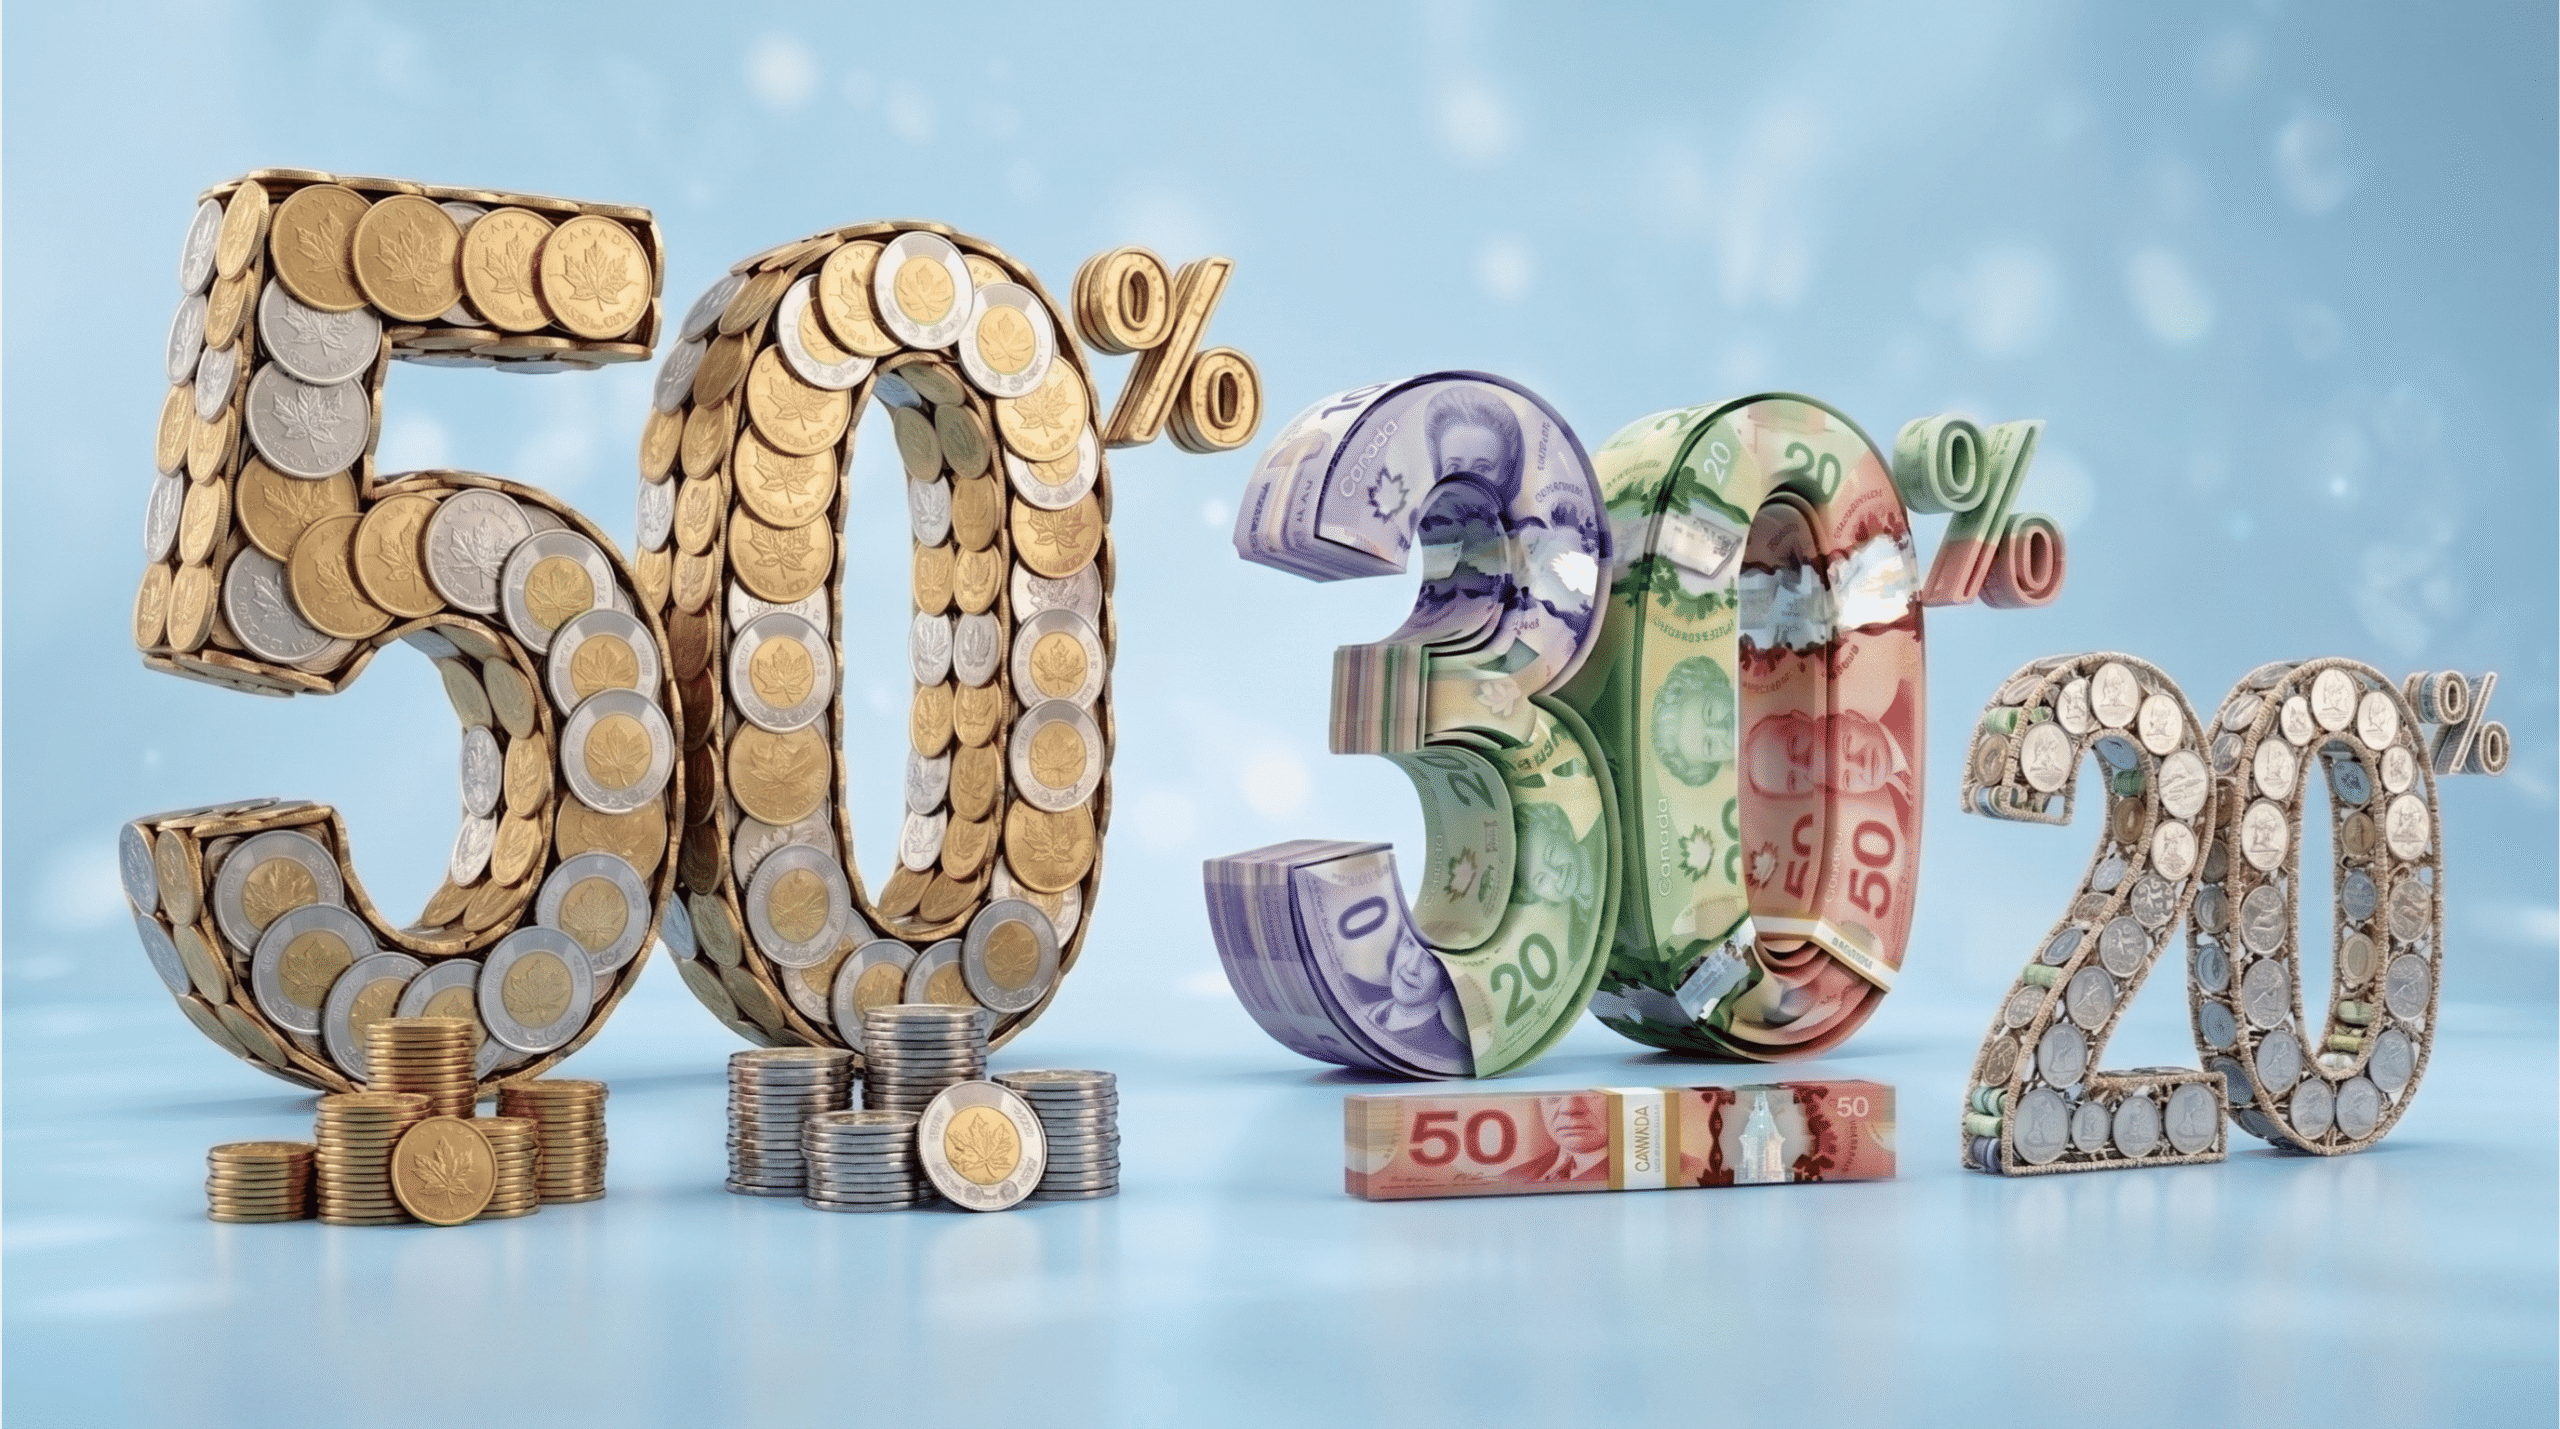
La règle 50/30/20 est l’une des méthodes de budget les plus simples et populaires : elle divise votre revenu net en trois grandes enveloppes — 50 % pour les besoins, 30 % pour les désirs, 20 % pour l’épargne — sans tableau complexe ni comptabilité détaillée. Popularisée par la sénatrice américaine Elizabeth Warren dans son … Continuer la lecture
REER et CELI pour travailleurs autonomes : la stratégie d’épargne-retraite

Sans employeur pour cotiser à un fonds de pension, le travailleur autonome est seul responsable de son épargne-retraite — mais le REER et le CELI lui offrent des outils puissants, et même certaines stratégies fiscales que les salariés n’ont pas. C’est l’un des grands angles morts du travail autonome : pas de régime de retraite … Continuer la lecture

Investir avec Wealthsimple ou Questrade : guide comparatif

Wealthsimple et Questrade dominent le courtage en ligne au Canada — et depuis 2025, les deux offrent 0 $ de commission sur les actions et FNB canadiens et américains. Le terrain de jeu a radicalement changé. Avant 2024, Questrade se distinguait par ses commissions nulles sur les achats de FNB; depuis février 2025, il a … Continuer la lecture

Littératie financière des enfants et ados au Canada

Apprendre la gestion de l’argent à ses enfants est l’un des plus grands cadeaux qu’un parent puisse faire — et pourtant, c’est rarement enseigné à l’école. Au Canada, environ seulement 1 jeune sur 3 reçoit une éducation financière formelle avant d’entrer dans la vie adulte. Le résultat : des jeunes adultes qui découvrent les cartes … Continuer la lecture

Inflation au Canada : comprendre et protéger votre pouvoir d’achat

L’inflation est un voleur silencieux qui gruge le pouvoir d’achat de votre argent — chaque dollar que vous laissez « dormir » dans un compte d’épargne à faible taux perd de la valeur réelle chaque année. Quand l’inflation tourne autour de 2 % par année (la cible visée par la Banque du Canada), 1 000 … Continuer la lecture

Supplément de revenu garanti (SRG) : qui y a droit et comment le demander

Le Supplément de revenu garanti (SRG) est une prestation fédérale non imposable destinée aux aînés à faible revenu — c’est l’un des programmes les plus généreux du système canadien, mais aussi l’un des plus méconnus. En 2026, une personne seule peut recevoir jusqu’à environ 1 110 $ par mois de SRG, en plus de sa … Continuer la lecture

Le CPG au Canada : fonctionnement, types et quand l’utiliser

Un CPG (certificat de placement garanti) est un placement où votre capital est entièrement garanti — vous prêtez une somme à une institution financière pour une durée déterminée (de 30 jours à 10 ans), et elle s’engage à vous rembourser intégralement votre dépôt à l’échéance, plus des intérêts à un taux convenu d’avance. C’est l’un … Continuer la lecture

La puissance des intérêts composés : pourquoi commencer tôt change tout

Les intérêts composés sont le mécanisme le plus puissant de la finance personnelle — et le seul qui peut transformer une épargne modeste en un patrimoine substantiel sans effort supplémentaire de votre part. Le principe : vos placements génèrent des rendements, et ces rendements génèrent à leur tour leurs propres rendements. C’est un effet « … Continuer la lecture

Pension de la Sécurité de la vieillesse (PSV) : montant, admissibilité et récupération

La Pension de la Sécurité de la vieillesse (PSV) est une pension mensuelle versée par le gouvernement fédéral à presque tous les Canadiens de 65 ans et plus — peu importe leur historique d’emploi ou leurs cotisations. C’est une pension basée sur la résidence, pas sur le travail. Le montant maximum en 2026 est d’environ … Continuer la lecture

Le FERR au Canada : fonctionnement, retraits obligatoires et stratégies

Le FERR (fonds enregistré de revenu de retraite) est la suite logique du REER — c’est le compte qui transforme votre épargne-retraite accumulée en revenus pendant votre retraite. La règle fondamentale : vous devez convertir votre REER en FERR (ou en rente) au plus tard le 31 décembre de l’année de vos 71 ans. Une … Continuer la lecture