
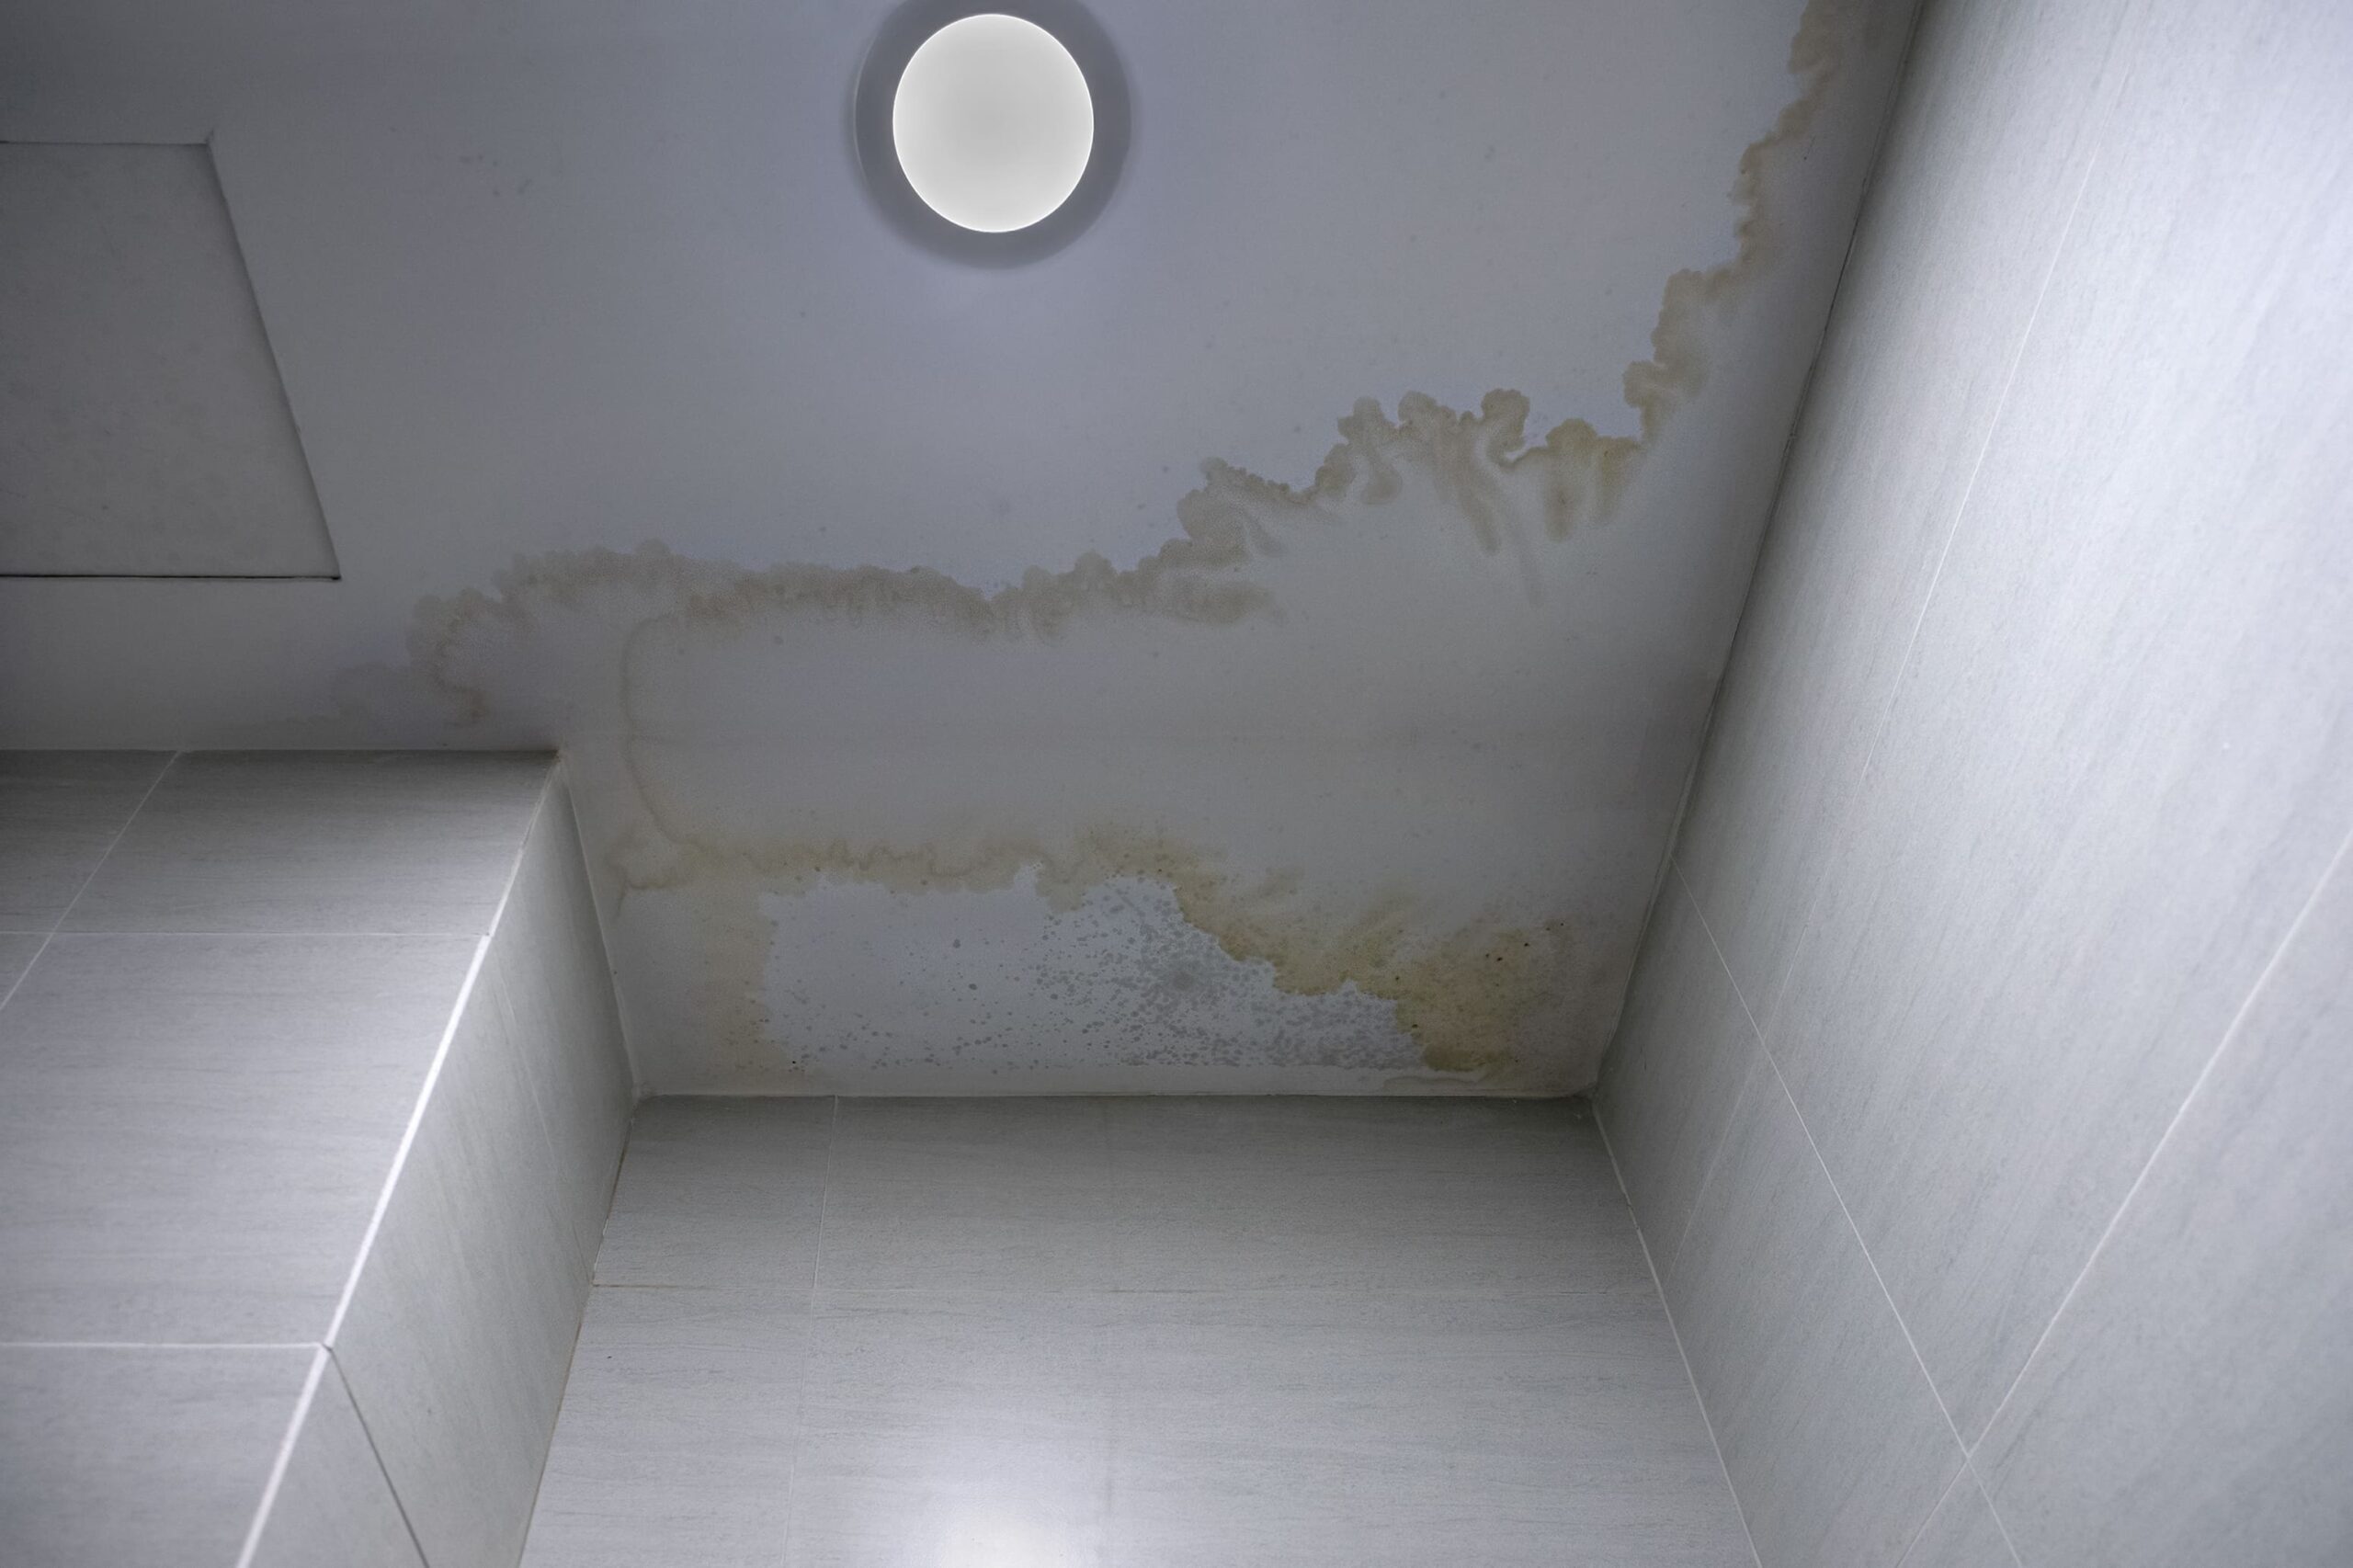
Près du tiers des réclamations liées à l’eau proviennent d’installations sanitaires qui cèdent ou d’une erreur humaine, selon Infoassurance, le site d’information du Bureau d’assurance du Canada (BAC). Pourtant, tous les dégâts d’eau ne sont pas traités de la même façon : une conduite qui éclate est généralement couverte d’emblée, alors qu’un refoulement d’égout ou une infiltration par les fondations peut exiger une protection ajoutée à votre contrat.
Quand de l’eau envahit un sous-sol, la première question est toujours la même : « Est-ce que mon assurance paie? » La réponse dépend moins de l’ampleur des dommages que de l’origine de l’eau. C’est cette cause, et non le résultat visible, qui détermine si le sinistre est couvert par la protection de base, par un avenant (une protection ajoutée à la police, souvent appelée « extension de garantie ») ou par aucune des deux.
Cet article se concentre sur une seule chose : distinguer les types de dégâts d’eau et leur couverture. Pour une vue d’ensemble du contrat, consultez plutôt notre guide complet de l’assurance habitation, et pour la remise en état financière après un gros sinistre, notre article sur comment se remettre d’un sinistre majeur.
Note : les noms des protections, leurs plafonds et leurs conditions varient d’un assureur à l’autre et changent avec le temps. Les informations ci-dessous décrivent les grands principes publiés par des organismes reconnus. Seul votre contrat, ou votre assureur ou courtier, peut confirmer ce qui s’applique à votre situation.
Sommaire
- Pourquoi la cause de l’eau change tout
- Ce que la protection de base couvre généralement
- Infiltration, refoulement d’égout, débordement de cours d’eau : les protections ajoutées
- Locataire, copropriétaire, voisin : qui est couvert pour quoi
- Le plafond de l’avenant et la franchise : un exemple chiffré
- Prévenir et vérifier sa police avant le sinistre
- Les erreurs à éviter
- Questions fréquentes
Pourquoi la cause de l’eau change tout
Une police d’assurance habitation ne couvre pas « l’eau » en général : elle couvre des causes précises, énumérées dans le contrat. Deux sous-sols inondés de la même façon peuvent donc être indemnisés très différemment.
Quatre grandes origines. En simplifiant, l’eau qui cause des dommages vient de l’un de ces endroits : l’intérieur du bâtiment (plomberie, chauffe-eau, laveuse, lave-vaisselle), le toit ou les fondations (infiltration de pluie, de neige fondante ou d’eau du sol), les égouts (refoulement ou débordement des canalisations) et l’extérieur (crue d’un cours d’eau, d’un lac ou ruissellement important).
Pourquoi les assureurs distinguent ces causes. Les risques n’ont pas la même fréquence ni le même coût, et certains dépendent de l’emplacement de la maison ou de l’état des infrastructures municipales. C’est pourquoi les premiers sont généralement inclus dans la protection de base, et les suivants offerts par avenant, avec leur propre montant de garantie.
Ce qui n’est jamais une cause « d’eau ». Un dommage dû à l’usure, à un manque d’entretien ou à un problème connu et jamais réparé est un cas différent. Ces situations sont fréquemment exclues, comme nous l’expliquons dans notre article sur la lecture de la police et les exclusions courantes.
À lire aussi :
Ce que la protection de base couvre généralement
Selon Infoassurance, les dégâts d’eau couverts d’emblée par la protection de base sont ceux qui viennent des installations sanitaires (baignoire, laveuse, chauffe-eau, par exemple) et du bris d’une conduite d’eau potable.
Les situations typiques. Un tuyau qui éclate au gel, un chauffe-eau qui se perce, un boyau de laveuse qui se détache ou un lavabo qui déborde sont des événements soudains qui relèvent habituellement de cette catégorie. Les dommages au bâtiment et aux biens meubles (meubles, vêtements, électroménagers) sont alors indemnisés selon les limites de votre contrat.
Le mot clé : soudain et accidentel. La plupart des polices visent un événement imprévu. Une fuite lente qui goutte depuis des mois derrière un mur, ou un dommage lié à un entretien négligé, est examiné très différemment par l’assureur. Réparer rapidement un petit problème protège donc à la fois votre maison et votre dossier de réclamation.
La responsabilité envers autrui. La protection de responsabilité civile incluse dans la formule de base peut aussi intervenir si votre fuite endommage le logement d’un voisin, par exemple un chauffe-eau qui inonde l’appartement du dessous.
Infiltration, refoulement d’égout, débordement de cours d’eau : les protections ajoutées
C’est ici que se joue la différence la plus importante, et la plus souvent ignorée avant le sinistre. Infoassurance indique que les infiltrations d’eau (par la toiture ou la fondation), le refoulement d’égouts et le débordement d’un cours d’eau sont couverts par avenant, et que cet avenant a un montant de garantie distinct de celui de la police.
Infiltration. L’eau qui entre par une fissure de fondation, un mur de sous-sol ou la toiture n’est pas toujours visée par la protection de base. Certains assureurs regroupent plusieurs de ces risques dans un même avenant, souvent désigné par une formule comme « eau du sol et égout » (CAA-Québec utilise l’expression « Dommages par l’eau – Eau du sol et égout »). L’appellation exacte varie : demandez la définition écrite à votre assureur.
Refoulement d’égout. Quand les égouts municipaux sont saturés, par exemple lors de pluies torrentielles, l’eau peut remonter par les drains du sous-sol. Sans protection ajoutée, ce dommage n’est généralement pas couvert par la formule de base. CAA-Québec précise aussi que certains assureurs exigent l’installation d’un système antirefoulement après un sinistre pour renouveler le contrat, et qu’un assureur peut refuser l’avenant dans un secteur où les infrastructures municipales sont déficientes.
Débordement d’un cours d’eau (inondation). Il s’agit d’un risque distinct des deux précédents, qui fait l’objet d’une protection spécifique. Cette protection est soumise à certaines conditions et n’est pas offerte partout ni par tous les assureurs : elle dépend notamment du risque d’inondation à l’adresse assurée. Infoassurance rappelle d’ailleurs que, au Québec, 20 % de la population est exposée aux inondations.
Et l’aide gouvernementale? Le programme d’aide financière du gouvernement du Québec est une aide de dernier recours, qui ne remplace pas l’assurance. Selon Québec.ca, un refoulement d’égout n’y est admissible que s’il découle d’une inondation (un débordement de cours d’eau à proximité), et une personne dont le sinistre est couvert par sa police n’est pas admissible. Les règles et les délais dépendent du sinistre : consultez la page officielle avant de compter sur cette aide.
À lire aussi :
Locataire, copropriétaire, voisin : qui est couvert pour quoi
Le statut d’occupation change la question à poser à l’assureur.
Le locataire. Sa police protège ses biens personnels et sa responsabilité civile, pas le bâtiment, qui est assuré par le propriétaire. Un locataire dont les meubles sont détruits par un dégât d’eau n’est remboursé que s’il détient lui-même une assurance et que la cause est couverte. Voyez notre guide sur l’assurance locataire au Québec pour les protections à vérifier.
Le propriétaire occupant. Il assure le bâtiment et son contenu. Les avenants d’infiltration et de refoulement s’appliquent donc à la fois aux murs, aux planchers et aux biens entreposés au sous-sol.
Le copropriétaire. La couverture est répartie entre l’assurance du syndicat de copropriété et celle de chaque copropriétaire. La frontière entre les deux dépend de la déclaration de copropriété et des polices : un dégât d’eau d’un voisin du dessus soulève souvent la question de savoir quelle police intervient en premier. Faites valider cette répartition avant d’en avoir besoin.
Les biens entreposés au sous-sol. Même avec un avenant, des limites ou des exclusions peuvent s’appliquer à certains biens (documents, objets de valeur, appareils électroniques). Relisez la section des limites de votre police pour ces biens.
Le plafond de l’avenant et la franchise : un exemple chiffré
Parce qu’un avenant d’eau a un montant de garantie distinct, le plafond d’indemnisation peut être beaucoup plus bas que celui de la protection principale. Infoassurance conseille d’ailleurs de vérifier ce montant tôt dans le processus de réclamation.
Exemple fictif, à titre d’illustration seulement. Imaginons un refoulement d’égout qui cause 25 000 $ de dommages à un sous-sol fini, et un avenant dont le plafond est de 10 000 $. Même si la police principale couvre des centaines de milliers de dollars, l’assureur ne versera, pour ce volet, que jusqu’à concurrence de 10 000 $ (avant l’effet de la franchise applicable). Les 15 000 $ restants seraient à la charge du propriétaire. Ces montants sont inventés et ne représentent pas ce que votre assureur offre.
La franchise. La franchise de votre contrat est déduite de l’indemnité. Vérifiez dans votre police si la même franchise s’applique à tous les types de dégâts d’eau. Pour choisir ce montant en connaissance de cause, consultez notre article sur le choix de la franchise.
Le risque de sous-assurance. Si la valeur de reconstruction déclarée est trop basse, une clause proportionnelle peut réduire l’indemnité même pour un dégât d’eau partiel. Ce mécanisme est détaillé dans notre article sur la coassurance et la sous-assurance.
À lire aussi :
Prévenir et vérifier sa police avant le sinistre
La meilleure stratégie est double : réduire la probabilité d’un dégât et savoir, à l’avance, quelles causes sont couvertes.
Vérifier sa police. Demandez à votre assureur ou courtier, par écrit, si vous êtes couvert pour l’infiltration d’eau, le refoulement d’égout et le débordement de cours d’eau, quel est le montant de garantie de chacun et si une franchise particulière s’applique. Infoassurance propose aussi un outil interactif, la « maison interactive », qui illustre ce qui est couvert d’emblée ou par avenant.
Le chauffe-eau. Selon Infoassurance, il se remplace environ tous les 10 à 15 ans, et votre assureur peut avoir ses propres exigences. L’âge se lit sur la plaque signalétique. De la condensation, de l’eau au sol ou de l’eau rouillée sont des signaux d’alerte.
La plomberie visible. Inspectez les tuyaux une fois par an : fixation, absence d’humidité aux joints, objets entreposés qui les écrasent. Des bruits secs après la fermeture d’un robinet peuvent indiquer une pression élevée, un plombier peut alors installer un régulateur. Repérez aussi l’entrée d’eau principale et gardez le chemin dégagé pour la fermer rapidement.
Le clapet antiretour. Selon CAA-Québec, il empêche les eaux usées de remonter dans le sous-sol. Il doit être accessible, installé par un plombier qualifié et entretenu au moins une fois par année. Certaines municipalités l’exigent par règlement. Cet équipement peut aussi peser dans la décision d’un assureur d’offrir ou de renouveler la protection contre le refoulement.
Magasiner sans perdre de couverture. Une prime plus basse peut cacher l’absence d’un avenant d’eau. Avant de changer d’assureur, comparez les protections et non seulement le prix.
Le réflexe à adopter : une fois par année, avant le renouvellement, posez trois questions à votre assureur : « Suis-je couvert pour l’infiltration, pour le refoulement d’égout et pour le débordement de cours d’eau? Quel est le plafond de chaque protection? Y a-t-il une franchise ou une condition (comme un clapet antiretour) liée à ces protections? » Notez les réponses et conservez-les avec votre police. C’est la démarche la moins coûteuse pour éviter une mauvaise surprise.
Les erreurs à éviter
Erreur 1 — Supposer que « dégât d’eau » veut dire « tout est couvert ». Le terme est un raccourci : la couverture dépend de la cause précise, pas du fait qu’il y ait de l’eau.
Erreur 2 — Découvrir l’absence d’avenant après le sinistre. La protection contre le refoulement ou l’infiltration doit être en place avant l’événement. Une fois l’eau entrée, il est trop tard.
Erreur 3 — Ignorer le plafond de l’avenant. Avoir l’avenant ne signifie pas avoir un montant suffisant : un plafond bas peut laisser une part importante des dommages à votre charge.
Erreur 4 — Négliger un petit problème de plomberie. Une fuite lente ou un chauffe-eau vieillissant relèvent de l’entretien. Si le dommage résulte d’un problème connu et non réparé, l’assureur peut refuser la réclamation.
Erreur 5 — Jeter les biens endommagés trop vite. Infoassurance recommande de faire l’inventaire, de prendre des photos ou des vidéos et de ne pas jeter les biens tout de suite, sauf s’ils présentent un danger pour la santé.
Erreur 6 — Attendre pour déclarer le sinistre. Communiquer avec l’assureur le plus tôt possible permet à un expert de prendre le dossier rapidement. Notre article sur la procédure de déclaration d’un sinistre détaille les étapes.
Erreur 7 — Compter sur l’aide gouvernementale comme plan B. Le programme d’aide est de dernier recours et vise des situations précises, comme une inondation reconnue. Il ne remplace pas une assurance adéquate.
Questions fréquentes
Mon assurance habitation couvre-t-elle un tuyau qui éclate?
Généralement oui : selon Infoassurance, le bris d’une conduite d’eau potable et les dégâts liés aux installations sanitaires sont couverts d’emblée par la protection de base. Les limites, la franchise et les exclusions de votre contrat demeurent applicables.
Un refoulement d’égout est-il couvert automatiquement?
Non, pas dans la plupart des cas. Le refoulement d’égout est généralement couvert par un avenant, avec son propre montant de garantie. Vérifiez votre contrat pour savoir si vous l’avez.
Quelle est la différence entre une infiltration et une inondation?
L’infiltration désigne l’entrée d’eau par la toiture ou la fondation, tandis que l’inondation désigne le débordement d’un cours d’eau. Ce sont deux risques distincts, généralement couverts par des protections différentes, et la seconde n’est pas offerte partout.
Dois-je prouver que j’ai un clapet antiretour pour être couvert?
Pas toujours, mais CAA-Québec indique que certains assureurs exigent un système antirefoulement après un sinistre pour renouveler le contrat. Demandez à votre assureur quelles sont ses exigences.
Combien de temps l’assureur a-t-il pour m’indemniser?
Selon Infoassurance, l’assureur doit indemniser dans les 60 jours suivant la réception de votre déclaration ou de la documentation demandée. La franchise est alors déduite de l’indemnité. Pour toute situation précise, référez-vous à votre contrat et aux dispositions légales applicables.
Le locataire est-il couvert si son sous-sol est inondé?
Le locataire est couvert pour ses biens et sa responsabilité s’il a sa propre assurance et que la cause du dégât est couverte. Le bâtiment, lui, relève de l’assurance du propriétaire.
Que faire si mon assurance refuse ma réclamation?
Demandez d’abord par écrit les motifs précis du refus et comparez-les avec les termes de votre contrat. Vous pouvez ensuite utiliser le processus de plainte de votre assureur, puis vous renseigner auprès d’organismes de protection des consommateurs. Pour un montant important, consultez un avocat ou un professionnel qualifié.
Le gouvernement m’aide-t-il si mon assurance ne couvre pas le dégât?
Seulement dans certains cas. Le programme d’aide financière du Québec est un programme de dernier recours, qui vise principalement les sinistres non couverts par les assurances habituelles, comme certaines inondations. Un refoulement d’égout n’y est admissible que s’il découle d’une inondation. Consultez la page officielle pour les conditions et les délais actuels.
Sources officielles
- Infoassurance (Bureau d’assurance du Canada) : Dégât d’eau
- Infoassurance : Dégâts d’eau, entretenir c’est prévenir
- Gouvernement du Québec : Aide financière pour propriétaires et locataires lors d’une inondation ou d’un autre sinistre
- CAA-Québec : Le clapet antiretour, un aller simple pour les eaux usées
Cet article a une visée informative et ne constitue pas un conseil juridique ou financier personnalisé. Les protections, les plafonds, les franchises et les exclusions varient d’un assureur et d’un contrat à l’autre : seul votre contrat d’assurance fait foi. Pour une situation complexe ou un désaccord avec votre assureur, consultez un courtier en assurance de dommages ou un avocat. Pour en savoir plus sur notre démarche, consultez notre méthodologie éditoriale.

Nous sommes un média indépendant d’information pratique en finance personnelle, conçu pour aider les Canadiens et les Québécois à mieux comprendre leurs options et à prendre des décisions plus éclairées au quotidien.