
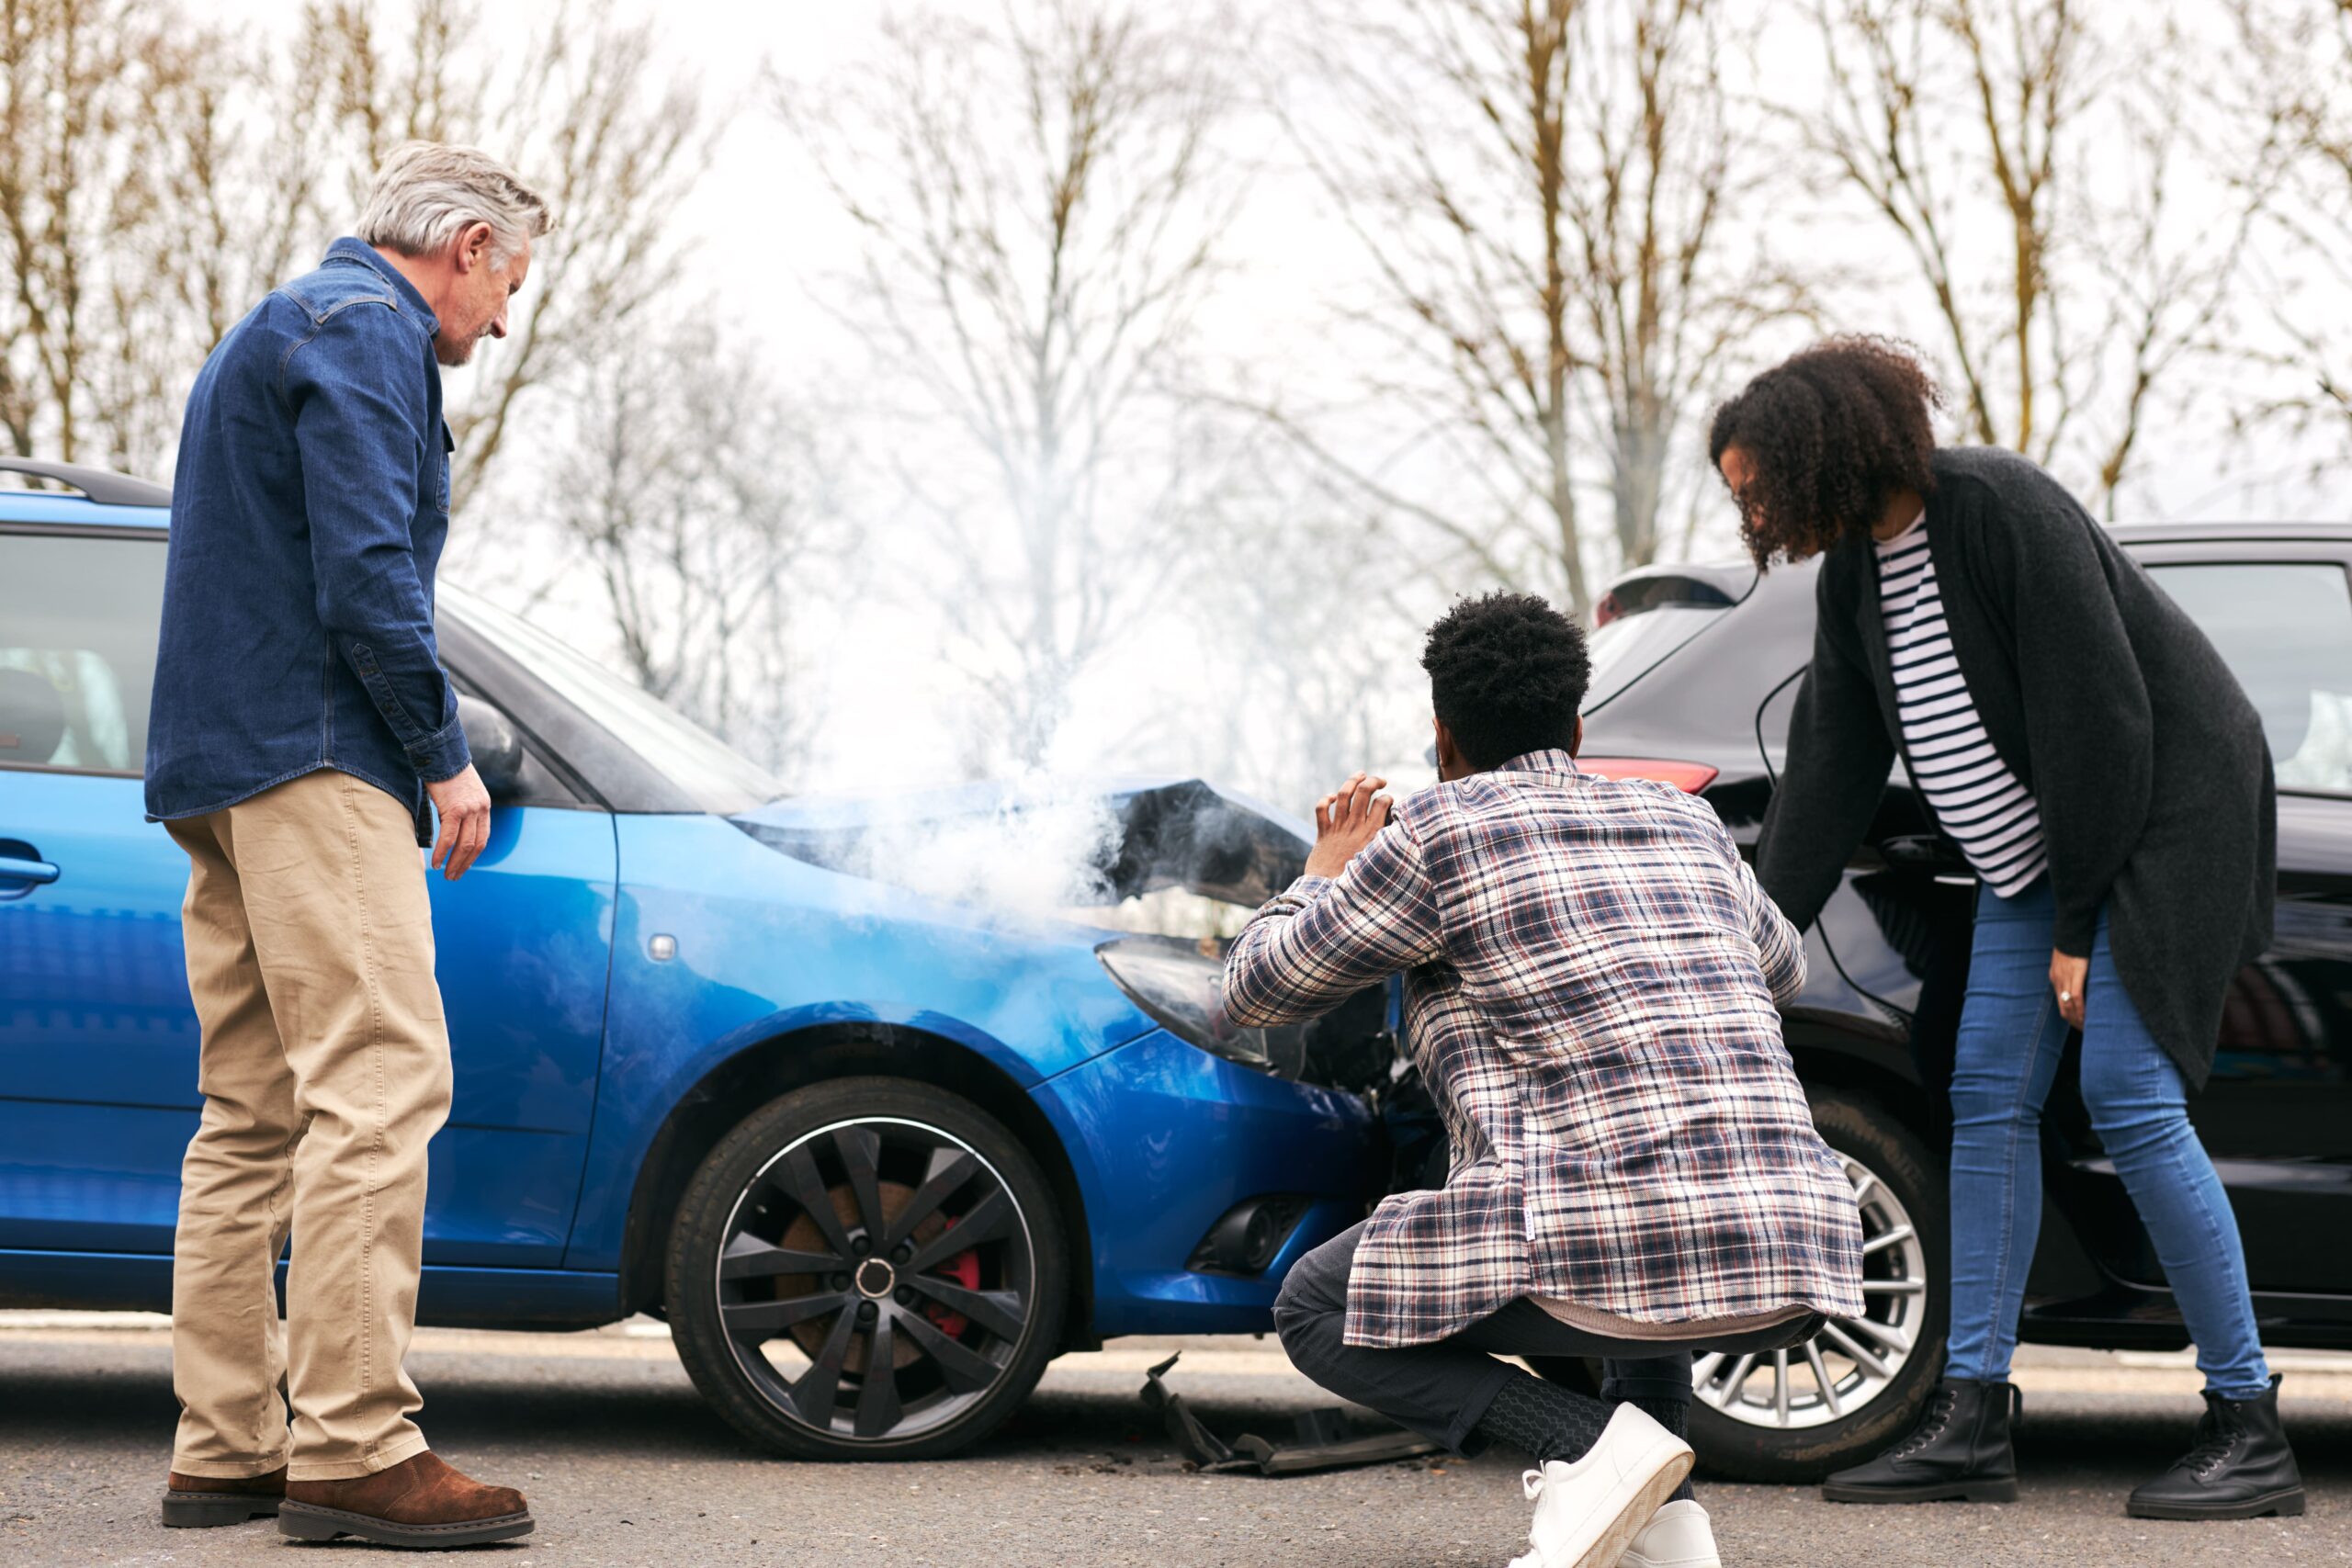
Au Québec, un seul accident déclenche deux systèmes distincts : la SAAQ s’occupe des blessures, sans égard à la faute, tandis que votre propre assureur s’occupe des dommages à votre véhicule, selon un barème de responsabilité. Savoir quel dossier va où évite bien des erreurs dans les premiers jours.
Après une collision, le stress et la confusion prennent souvent le dessus : faut-il appeler la police, remplir un constat, parler à l’autre conducteur, ouvrir un dossier à la SAAQ, ou seulement téléphoner à son assureur? Les gestes posés dans les premières heures influencent la rapidité du règlement et, parfois, vos droits. Cet article suit l’ordre réel des événements, du lieu de l’accident jusqu’au règlement, en distinguant les dommages matériels (le véhicule) des dommages corporels (les blessures). Pour la vue d’ensemble du régime québécois, voyez notre article sur l’assurance auto au Québec.
Note : les règles, formulaires et délais peuvent évoluer. Au moment de la rédaction, les pages de la SAAQ n’étaient pas accessibles à notre outil de recherche (accès bloqué) : les délais attribués à la SAAQ ci-dessous proviennent de sources secondaires et doivent être validés directement auprès de la SAAQ. Aucun montant de prestation n’est cité volontairement.
Sommaire
- Sur les lieux : les obligations légales
- Le constat amiable : à quoi il sert (et à quoi il ne sert pas)
- Dommages matériels : votre assureur, peu importe la faute
- Dommages corporels : la SAAQ, sans égard à la faute
- Les cas particuliers : délit de fuite, accident de travail, hors Québec
- Les conséquences financières et la suite
- Les erreurs à éviter
- Questions fréquentes
Sur les lieux : les obligations légales
Les premières minutes sont encadrées par la loi, et certaines omissions peuvent coûter cher, même si l’accident est léger.
Rester sur place. Selon Éducaloi, vous devez demeurer sur les lieux, même si la collision est légère. Quitter pourrait entraîner une amende, voire une accusation criminelle.
Porter secours et alerter. Si une vie est en danger, vous devez aider la personne ou appeler les services d’urgence. Si quelqu’un est blessé, même légèrement en apparence, contactez les policiers : ils rédigent le rapport d’accident, qui est ensuite transmis à la SAAQ.
Si personne n’est blessé. Vous n’avez pas l’obligation d’appeler la police, mais vous devez noter, auprès de l’autre conducteur, son nom et son adresse, son numéro de permis, le nom et l’adresse du propriétaire inscrit, sa plaque d’immatriculation et les renseignements de son attestation d’assurance. Omettre de le faire peut entraîner une amende.
Véhicule stationné ou objet. Si vous heurtez une voiture inoccupée ou un panneau et ne pouvez pas joindre le propriétaire, communiquez avec le poste de police le plus proche.
Photographiez la scène, les plaques, les dommages et la position des véhicules; notez les coordonnées des témoins. Ces éléments facilitent l’enquête de votre assureur, détaillée dans notre guide pour déclarer un sinistre à votre assureur.
À lire aussi :
Le constat amiable : à quoi il sert (et à quoi il ne sert pas)
Le constat amiable est un formulaire qui permet de décrire l’accident et de consigner les renseignements importants au même endroit.
Où l’obtenir. Il est gratuit si vous le commandez sur le site d’Info assurance, si vous téléchargez l’application du Groupement des assureurs automobiles (GAA) ou si vous le demandez à votre assureur. Conservez-en un exemplaire (ou l’application) dans votre véhicule.
Ce qu’il ne fait pas. Le remplir ne signifie pas que vous acceptez la responsabilité. Seul votre assureur peut déterminer la responsabilité; les policiers ne le font pas non plus. Le constat est un outil de documentation, pas une reconnaissance de faute.
Comment le remplir. Décrivez les faits de façon neutre (lieu, heure, position des véhicules, conditions routières), joignez un croquis et ne commentez pas les causes. En cas de désaccord avec l’autre conducteur sur la version des faits, consignez la vôtre et laissez les assureurs trancher.
Un constat bien rempli accélère l’ouverture du dossier : voyez aussi comment lire sa police d’assurance pour connaître vos couvertures avant d’en avoir besoin.
Dommages matériels : votre assureur, peu importe la faute
La SAAQ n’indemnise pas les dommages à votre véhicule ni à ceux des autres. Pour le véhicule, c’est le secteur privé qui intervient.
La Convention d’indemnisation directe (CID). Administrée par le GAA, elle prévoit que chaque assureur indemnise directement son propre assuré, qu’il soit responsable ou non; les assureurs n’exercent plus de recours entre eux pour se faire rembourser. Elle s’applique aux collisions survenues au Québec impliquant au moins deux véhicules dont tous les propriétaires sont identifiés.
Comment la responsabilité est établie. Votre assureur détermine votre part de responsabilité à l’aide des barèmes de la CID, fondés sur le Code de la sécurité routière et la jurisprudence, après son enquête. Le constat, les photos et les témoignages l’alimentent.
Si vous n’êtes pas responsable. Vous êtes indemnisé même si votre police ne comporte pas de couverture collision, et vous n’avez aucune franchise à payer.
Si vous êtes responsable. Vous êtes indemnisé si votre police inclut la couverture « collision ou versement » (le chapitre B), et vous payez votre franchise. Sans cette couverture, les dommages à votre propre véhicule ne sont pas remboursés. Pour choisir ce montant en connaissance de cause, consultez notre article sur la franchise d’assurance.
En cas de désaccord. Les différends entre assureurs liés par la convention sont soumis à un mécanisme d’arbitrage du GAA. De votre côté, si vous contestez la décision de votre assureur, demandez-lui d’abord par écrit les motifs du partage de responsabilité.
À lire aussi :
Dommages corporels : la SAAQ, sans égard à la faute
Le régime public couvre les blessures et les décès causés par un accident de la route, que vous soyez responsable ou non (régime « sans égard à la responsabilité »). Il s’applique aux conducteurs, passagers, piétons et cyclistes.
Un régime sans poursuite. En contrepartie, une victime ne peut pas poursuivre le conducteur fautif pour obtenir une indemnité pour ses blessures; c’est la SAAQ qui indemnise.
Consulter un médecin et déposer sa demande. Si vous êtes blessé, consultez rapidement un médecin, qui remplit un rapport médical. La demande d’indemnité se fait en ligne ou par formulaire en communiquant avec la SAAQ. Selon les renseignements recueillis, le délai pour présenter une demande pour blessures est généralement de trois ans, mais il vaut mieux agir vite, car un dossier déposé tôt est traité plus tôt. À confirmer auprès de la SAAQ.
Types d’indemnités. La SAAQ peut notamment indemniser une perte de revenu pendant l’incapacité, certains frais (soins, déplacements) et les séquelles permanentes. Les montants et plafonds changent chaque année : consultez le site de la SAAQ plutôt que de vous fier à un chiffre approximatif. Si votre arrêt de travail se prolonge, vérifiez aussi votre assurance salaire et, en cas d’invalidité durable, la rente d’invalidité du RRQ.
Contester une décision. Si vous jugez l’indemnisation insuffisante, une demande de révision par écrit est possible, dans un délai court suivant la décision (environ 60 jours selon les sources consultées; à valider).
Les cas particuliers : délit de fuite, accident de travail, hors Québec
Délit de fuite ou conducteur non identifié. La CID ne s’applique pas aux délits de fuite ni aux collisions avec un arbre ou un poteau. La SAAQ n’indemnise les dommages matériels que dans des situations particulières comme le délit de fuite, avec des conditions strictes (notamment une demande rapide, environ 60 jours, et l’interdiction de réparer avant l’évaluation, selon les documents consultés). Avisez la police et votre assureur sans attendre, et validez les conditions précises auprès de la SAAQ.
Accident survenu dans le cadre du travail. La réclamation pour blessures est alors présentée à la CNESST, et non à la SAAQ. Précisez-le dès le départ.
Accident aux États-Unis ou ailleurs. La CID ne couvre pas les collisions survenues aux États-Unis. Vérifiez au préalable les protections de votre police pour le voyage.
Véhicule récréatif ou moto. Les règles de couverture diffèrent : voyez l’assurance moto, VTT et motoneige.
À lire aussi :
Les conséquences financières et la suite
Votre prime. Un accident où vous êtes jugé responsable peut influencer votre prime au renouvellement, selon votre assureur et votre dossier. Pour agir sur le coût à long terme, voyez comment réduire sa prime d’assurance auto; les conducteurs récents peuvent consulter l’article sur l’assurance auto pour jeune conducteur.
Votre budget en attendant. Un véhicule immobilisé coûte : location, transport, franchise. Vérifiez si votre police inclut un véhicule de remplacement. Le coût réel d’une voiture aide à mesurer ces imprévus et à prévoir un coussin d’urgence.
Si vous êtes en désaccord. Une assurance protection juridique peut financer certaines démarches; sinon, un avocat ou l’Autorité des marchés financiers peut vous orienter selon la nature du litige.
Conservez tout. Gardez le rapport de police, le constat, les photos, les factures, les rapports médicaux et la correspondance avec l’assureur et la SAAQ.
Le réflexe à adopter : pensez en deux dossiers. Blessures : médecin, police, puis SAAQ. Véhicule : constat, photos, puis appel à votre assureur, le jour même. Ne signez rien qui admette une faute et laissez les assureurs appliquer les barèmes. Gardez un constat amiable dans la boîte à gants et le numéro de votre assureur dans votre téléphone.
Les erreurs à éviter
Erreur 1 — Quitter les lieux. Même pour une collision légère, rester sur place est obligatoire.
Erreur 2 — Avouer sa faute sur place. Seul l’assureur détermine la responsabilité. Échangez les renseignements sans commenter les torts.
Erreur 3 — Oublier de prendre les coordonnées complètes. Permis, plaque, propriétaire inscrit et attestation d’assurance sont requis; l’omission peut entraîner une amende.
Erreur 4 — Croire que la police tranche la responsabilité. Elle rédige un rapport, mais ne détermine pas qui est responsable aux fins de l’assurance.
Erreur 5 — Négliger une blessure « sans gravité ». Certaines douleurs apparaissent plus tard. Consultez un médecin et conservez les preuves, sans attendre la fin du délai de réclamation.
Erreur 6 — Tarder à aviser son assureur. Un retard peut compliquer l’enquête et le règlement. Appelez le jour même ou le lendemain.
Erreur 7 — Faire réparer avant l’évaluation. Surtout dans les cas où la SAAQ ou l’assureur doit d’abord évaluer les dommages, réparer trop tôt peut compromettre l’indemnité.
Questions fréquentes
Dois-je appeler la police après un accrochage sans blessé?
Pas obligatoirement s’il n’y a pas de blessé, mais vous devez échanger les renseignements d’identification et d’assurance avec l’autre conducteur. Si quelqu’un est blessé, même légèrement, appelez la police.
Remplir un constat amiable veut-il dire que j’accepte la faute?
Non. Le constat décrit les faits; il n’est pas une reconnaissance de responsabilité. C’est votre assureur qui détermine la responsabilité.
Qui paie la réparation de mon véhicule si l’autre conducteur est fautif?
Dans le cadre de la Convention d’indemnisation directe, votre propre assureur vous indemnise, sans franchise si vous n’êtes pas responsable, même sans couverture collision.
La SAAQ paie-t-elle les dommages à ma voiture?
En règle générale, non : la SAAQ couvre les dommages corporels. Les dommages matériels relèvent de l’assureur privé, sauf de rares situations particulières comme le délit de fuite.
Dois-je déposer une demande à la SAAQ si j’ai déjà un rapport de police?
Le rapport de police est transmis à la SAAQ, mais si vous avez subi des blessures, vous devez présenter votre propre demande d’indemnité. Vérifiez les délais directement auprès de la SAAQ.
Mon accident est survenu en conduisant pour le travail : qui indemnise?
La réclamation pour blessures est alors présentée à la CNESST. Mentionnez le contexte de travail dès le début.
Si l’autre conducteur n’a pas d’assurance, suis-je protégé?
Vos blessures restent couvertes par la SAAQ. Pour votre véhicule, tout dépend de votre police; vérifiez les protections prévues avec votre assureur ou courtier.
Sources officielles
- Éducaloi — Que faire en cas d’accident d’auto?
- Groupement des assureurs automobiles — Convention d’indemnisation directe
- Éducaloi — Situations couvertes par la SAAQ en cas d’accident
- Société de l’assurance automobile du Québec (SAAQ)
Cet article a une visée informative et ne constitue pas un conseil juridique ou financier personnalisé. Les délais, formulaires et montants de la SAAQ et des assureurs peuvent changer : validez-les auprès des organismes officiels. Pour une situation particulière (blessures graves, litige sur la responsabilité), consultez un avocat ou votre assureur. Pour en savoir plus sur notre démarche, consultez notre méthodologie éditoriale.

Nous sommes un média indépendant d’information pratique en finance personnelle, conçu pour aider les Canadiens et les Québécois à mieux comprendre leurs options et à prendre des décisions plus éclairées au quotidien.