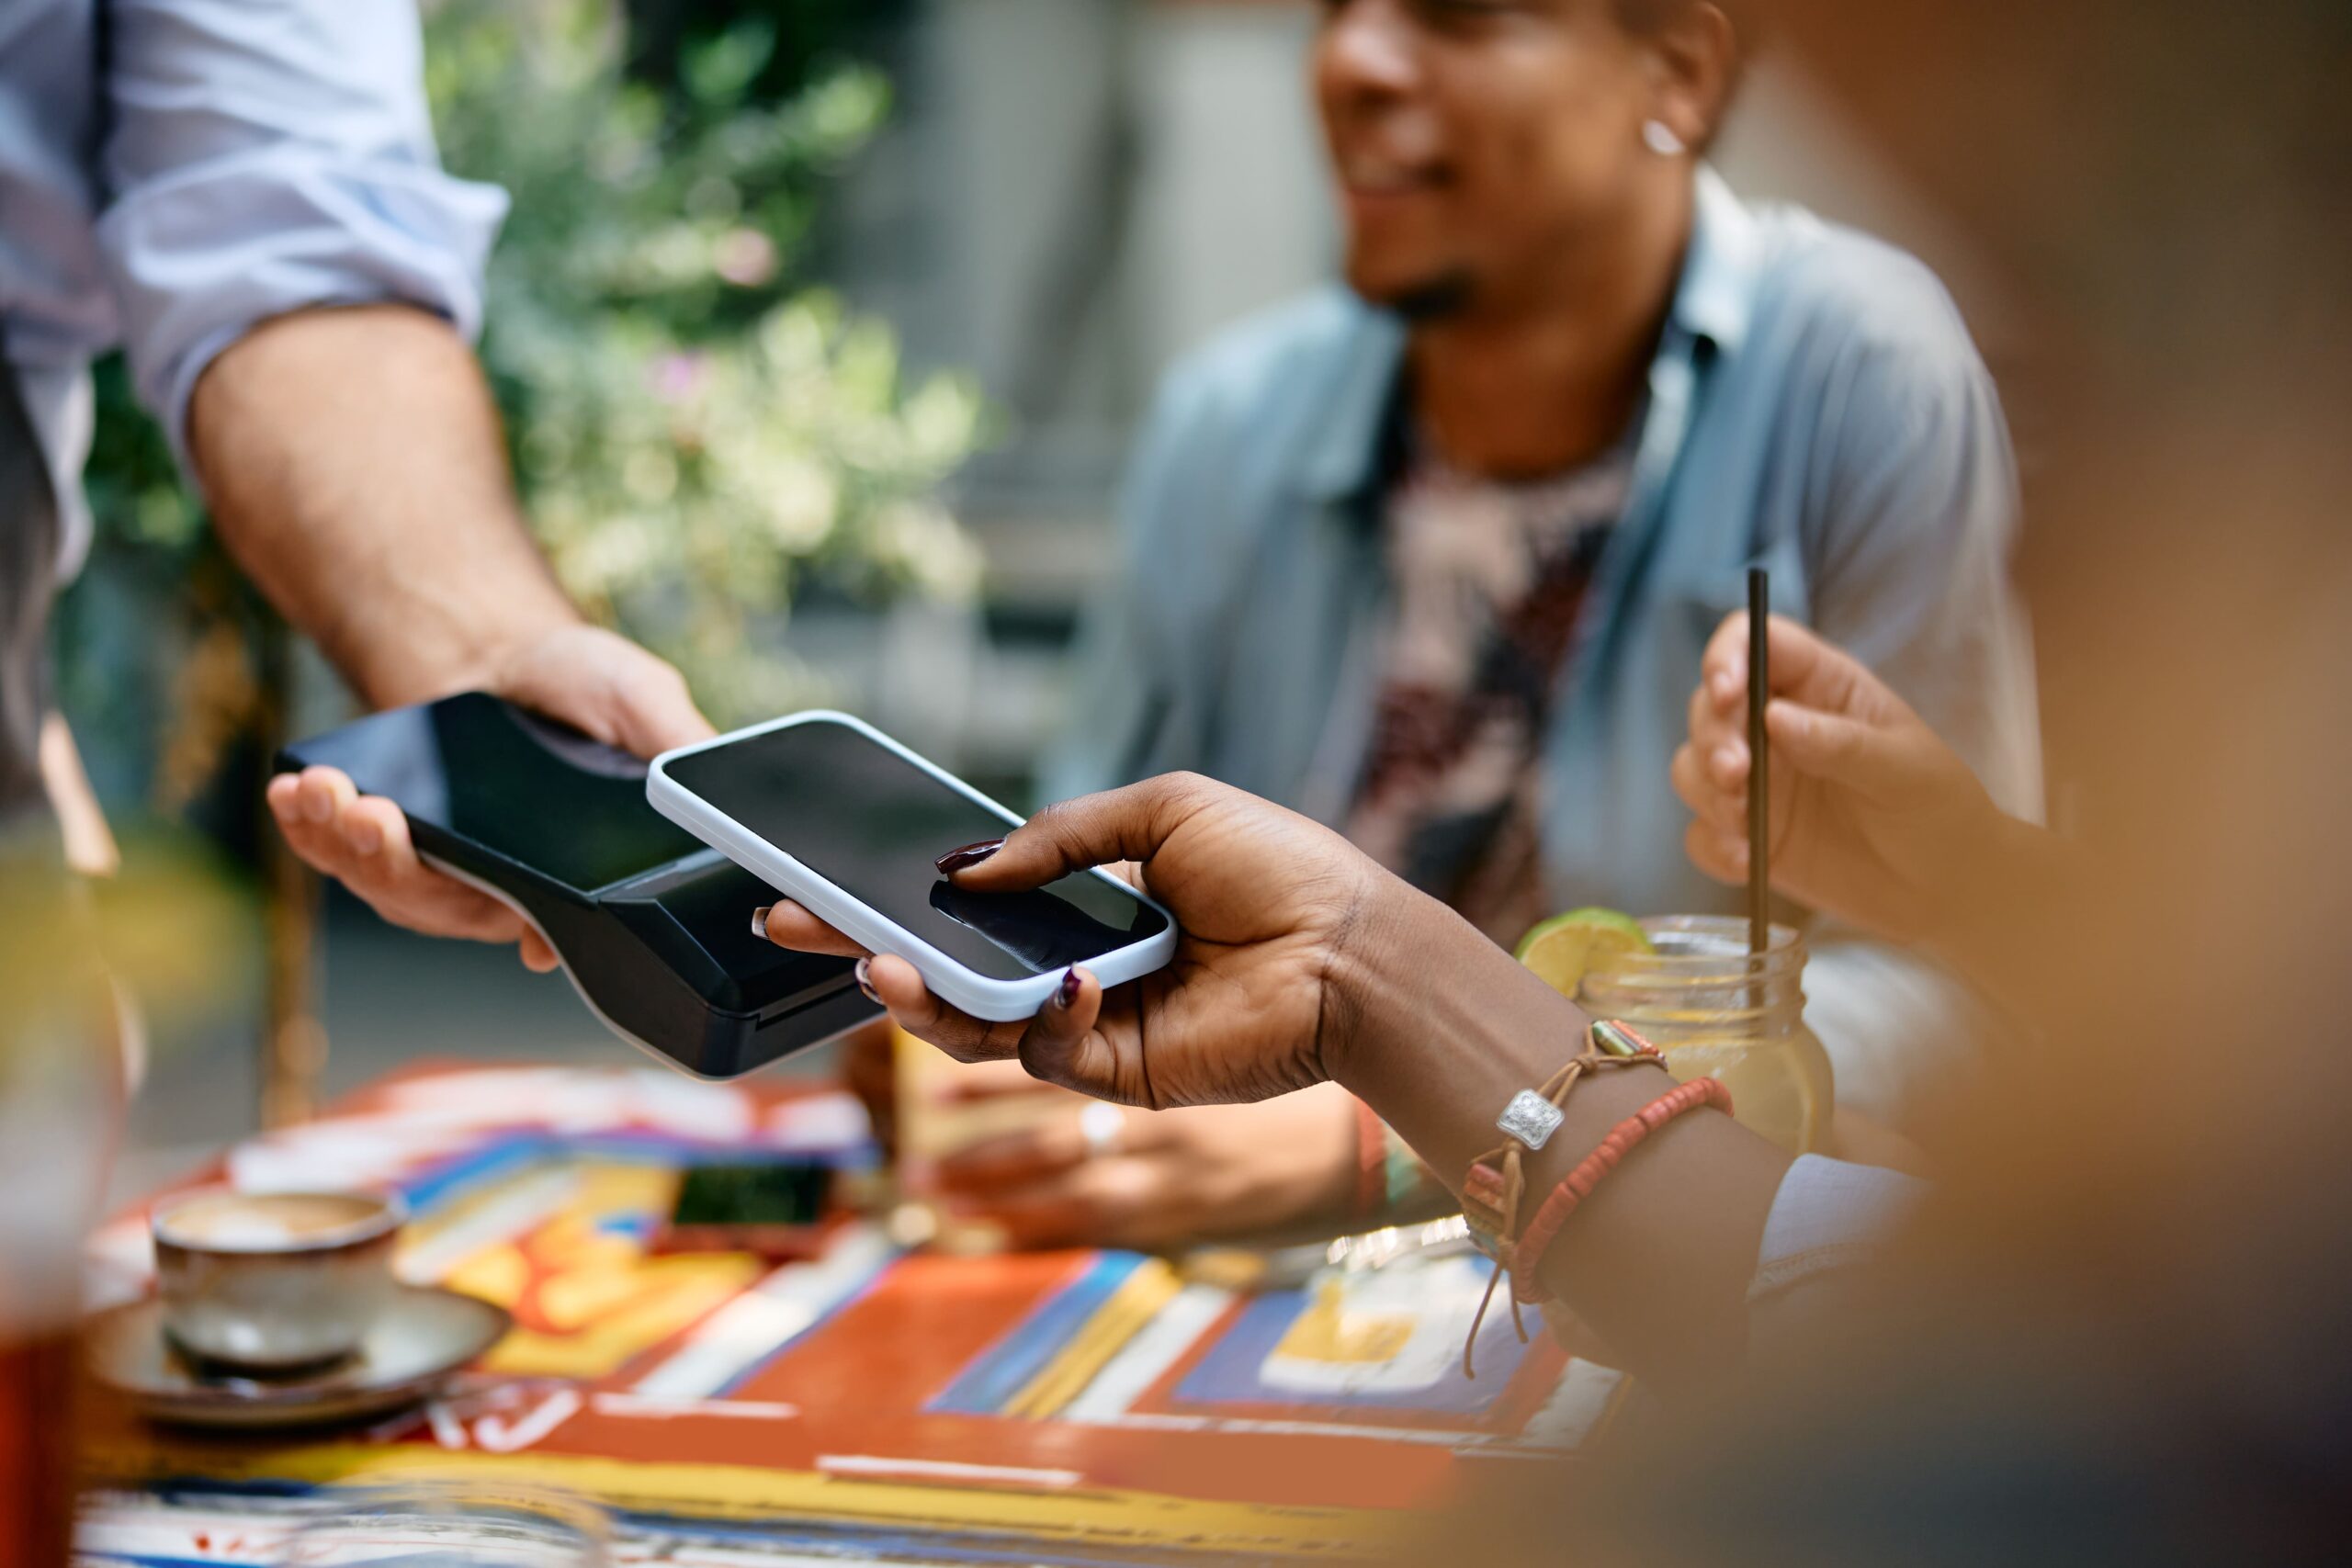
Au Canada, un paiement sans contact par carte physique est plafonné à 250 $ par transaction avant qu’un NIP soit exigé — mais un paiement fait avec un portefeuille numérique comme Apple Pay ou Google Pay n’est généralement pas soumis à cette même limite, parce que l’authentification biométrique (empreinte, visage) remplace le NIP à chaque transaction.
De plus en plus de Canadiens paient avec leur téléphone plutôt qu’avec une carte physique, souvent sans trop savoir ce qui se passe techniquement entre le moment où l’appareil touche le terminal et celui où le paiement est approuvé. Le réflexe est simple — sortir le téléphone, tapoter, encaisser la confirmation — mais la mécanique derrière ce geste change concrètement le niveau de protection dont on bénéficie, en bien comme en mal selon les habitudes.
Note : les limites de paiement sans contact et les seuils de responsabilité mentionnés dans cet article peuvent être ajustés par les institutions financières, les réseaux de paiement (Interac, Visa, Mastercard) ou le gouvernement fédéral. Vérifiez toujours les conditions exactes auprès de votre institution avant de vous y fier pour un cas précis.
Sommaire
- Qu’est-ce qu’un portefeuille numérique, exactement
- Comment ça fonctionne : tokenisation et paiement sans contact
- Portefeuille numérique vs carte physique sans contact : la vraie différence
- Téléphone perdu ou volé : ce qui se passe concrètement
- Les limites de paiement sans contact, en chiffres
- Comment sécuriser son portefeuille numérique
- Les erreurs à éviter
- Questions fréquentes
Qu’est-ce qu’un portefeuille numérique, exactement
Un portefeuille numérique (ou mobile wallet) est une application installée sur un téléphone, une montre ou une tablette qui garde en mémoire l’information nécessaire pour effectuer un paiement, un peu comme un portefeuille physique conserve des cartes. Apple Pay, Google Pay et Samsung Pay en sont les exemples les plus répandus au Canada, mais certaines institutions offrent aussi leur propre application de paiement mobile.
Trois types d’information peuvent y être stockés : des numéros de cartes de crédit, de débit ou prépayées, des cartes de fidélité, et parfois des titres de transport ou billets d’événement. Le portefeuille permet ensuite trois modes de paiement principaux : le paiement sans contact (« tap and go ») à un terminal physique, le paiement par code QR, et les achats intégrés dans des applications ou sites web.
Les utilisateurs de néobanques 100 % mobiles comme KOHO ou Wealthsimple Cash s’appuient souvent presque exclusivement sur un portefeuille numérique, faute de succursale physique où retirer une carte rapidement — ce qui rend la compréhension de son fonctionnement d’autant plus utile pour ce profil d’utilisateur.
Comment ça fonctionne : tokenisation et paiement sans contact
Le mécanisme central qui distingue un portefeuille numérique d’une simple photo de carte bancaire sur un téléphone, c’est la tokenisation. Plutôt que de transmettre votre véritable numéro de carte au commerçant, le portefeuille génère un numéro de substitution unique — propre à cet appareil précis — qui ne peut pas être réutilisé ailleurs même s’il est intercepté. Apple stocke ce numéro chiffré dans une puce sécurisée intégrée à l’appareil (l’élément sécurisé), tandis que Google utilise davantage une tokenisation gérée dans le nuage, liée à ses serveurs.
La transmission se fait ensuite par communication en champ proche (NFC), la même technologie que celle utilisée par les cartes à puce sans contact — c’est pourquoi on peut tapoter un téléphone exactement comme on tapoterait une carte de débit. La différence tient à ce qui déclenche l’autorisation du paiement : sur une carte physique, la simple proximité suffit pour les petits montants; sur un portefeuille numérique, une authentification (empreinte digitale, reconnaissance faciale ou NIP de l’appareil) est exigée à chaque transaction, peu importe le montant.
Le Canada encadre par ailleurs la façon dont les institutions financières présentent vos moyens de paiement à l’intérieur du portefeuille : chaque source doit être représentée par une icône distincte, vous devez pouvoir choisir laquelle utiliser avant chaque transaction, et vous devez garder le contrôle sur les réglages de paiement par défaut de l’application.
À lire aussi :
Portefeuille numérique vs carte physique sans contact : la vraie différence
Sur papier, tapoter un téléphone ou tapoter une carte semble identique. Dans les faits, la couche d’authentification change la donne en cas de perte ou de vol. Une carte physique sans contact volée peut être utilisée par n’importe qui, sans code, jusqu’à ce que le plafond par transaction ou le plafond cumulatif de l’émetteur soit atteint. Un téléphone verrouillé par empreinte ou reconnaissance faciale, lui, ne peut normalement pas déclencher de paiement sans que la personne qui le tient ne réussisse cette authentification — ce qui explique pourquoi plusieurs institutions n’imposent pas le même plafond de 250 $ par tap aux transactions faites depuis un portefeuille numérique.
La responsabilité en cas de fraude suit aussi des règles distinctes selon le type de carte enregistré. Les protections applicables à une transaction non autorisée ne sont pas identiques entre une carte de crédit et une carte de débit reliée au même portefeuille — un point détaillé dans notre article sur la fraude par carte de crédit ou de débit et vos droits et recours. Dans les deux cas, la loi fédérale plafonne la responsabilité maximale du consommateur pour une transaction de carte de crédit non autorisée à 50 $, et les grands réseaux (Visa, Mastercard, Interac) offrent en pratique des politiques de responsabilité zéro qui vont au-delà de ce minimum légal — à condition d’avoir fait preuve d’une prudence raisonnable avec son NIP et son appareil.
Téléphone perdu ou volé : ce qui se passe concrètement
Perdre son téléphone est différent de perdre son portefeuille physique, dans un sens plus rassurant qu’on ne le croit. La plupart des portefeuilles numériques exigent l’authentification de l’appareil (NIP, empreinte, visage) avant chaque paiement, ce qui signifie qu’un téléphone verrouillé, tombé entre de mauvaises mains, ne permet pas automatiquement de faire des achats. Le vrai risque survient quand l’appareil n’est pas verrouillé, ou quand l’authentification biométrique a été désactivée pour des raisons de commodité.
La marche à suivre en cas de perte ou de vol comporte trois réflexes prioritaires : verrouiller ou effacer l’appareil à distance via les outils du fabricant (Localiser mon iPhone, Localiser mon appareil pour Android), retirer ou suspendre les cartes enregistrées dans le portefeuille via le compte du fabricant ou l’application de l’institution financière, puis contacter directement chaque institution émettrice des cartes concernées pour signaler la perte. Cette dernière étape est la même que celle recommandée en cas de vol d’identité : plus le signalement est rapide, plus la fenêtre de responsabilité potentielle du consommateur se referme vite.
Un cas particulier mérite l’attention : partager son NIP d’appareil ou de paiement avec quelqu’un, ou enregistrer l’empreinte digitale d’une autre personne « pour dépanner », retire une bonne partie de la protection normalement offerte, puisque les institutions peuvent alors considérer que la transaction a été autorisée d’une certaine façon.
À lire aussi :
Les limites de paiement sans contact, en chiffres
Au Canada, la limite standard d’une transaction Interac Débit sans contact par carte physique est de 250 $ par tap — au-delà, le terminal demande d’insérer la carte et d’entrer le NIP. S’ajoute à cela un plafond cumulatif propre à chaque institution (souvent autour de 500 $) : une fois ce total atteint sur une série de paiements sans contact, une transaction par NIP est exigée pour réinitialiser le compteur, même si aucun paiement individuel n’a dépassé 250 $.
Ces plafonds ne s’appliquent pas nécessairement de la même façon aux portefeuilles numériques. Parce que l’authentification biométrique ou par NIP d’appareil se produit à chaque transaction — contrairement au simple tap d’une carte physique — plusieurs institutions permettent des montants plus élevés via Apple Pay ou Google Pay sans exiger d’étape supplémentaire. Les seuils exacts varient toutefois d’une institution à l’autre et peuvent changer sans préavis; le seul moyen de connaître le plafond applicable à votre carte précise est de consulter directement les conditions de votre émetteur.
Sur le plan légal, la responsabilité maximale d’un consommateur pour une transaction de carte de crédit non autorisée est plafonnée à 50 $ en vertu de la réglementation fédérale, un strict minimum que les politiques commerciales de responsabilité zéro des réseaux de paiement dépassent généralement en pratique, sous réserve d’un comportement raisonnable du titulaire de la carte.
Comment sécuriser son portefeuille numérique
La sécurité d’un portefeuille numérique tient à un nombre restreint d’habitudes, mais elles doivent être appliquées de façon constante. Activer l’authentification biométrique (empreinte ou reconnaissance faciale) plutôt qu’un NIP simple à quatre chiffres réduit considérablement le risque qu’un appareil déverrouillé par erreur ou deviné permette un paiement non autorisé. Verrouiller automatiquement l’écran après un court délai d’inactivité limite la fenêtre d’exposition en cas de perte.
Activer les notifications de transaction en temps réel — offertes par la plupart des institutions et par les portefeuilles eux-mêmes — permet de détecter un paiement inhabituel en quelques secondes plutôt qu’en consultant un relevé mensuel des semaines plus tard. Se prémunir contre la fraude financière en général, comme détaillé dans notre guide sur la protection contre la fraude financière au Canada, passe aussi par la vérification régulière des relevés de compte, une pratique qui reste pertinente même quand on paie surtout avec un téléphone.
Séparer les usages est une autre stratégie simple : garder une carte physique de secours dans un endroit sûr pour les cas où le téléphone est déchargé, perdu ou incompatible avec un terminal, plutôt que de dépendre uniquement du portefeuille numérique au quotidien. Si une transaction non autorisée survient malgré ces précautions, les démarches à suivre sont les mêmes que pour toute fraude bancaire : signalement immédiat à l’institution, puis suivi du dossier de réclamation.
Le réflexe à adopter : avant d’ajouter une carte à un portefeuille numérique, vérifiez dans l’application de votre institution financière si des plafonds ou des conditions particulières s’appliquent aux paiements mobiles — certaines banques exigent une activation spécifique ou imposent des limites différentes de celles de la carte physique. Activez systématiquement les alertes de transaction et la biométrie plutôt qu’un NIP d’appareil, ce sont les deux gestes qui offrent le meilleur rapport protection/effort.
À lire aussi :
Les erreurs à éviter
Erreur 1 — Désactiver l’authentification biométrique par commodité. Revenir à un NIP d’appareil simple ou désactiver complètement le verrouillage retire une grande partie de la protection propre aux portefeuilles numériques et peut, dans certains cas, affecter l’analyse de responsabilité en cas de transaction non autorisée.
Erreur 2 — Enregistrer l’empreinte digitale d’un proche « pour dépanner ». Cela équivaut à partager un NIP : la personne obtient un accès permanent au portefeuille, pas seulement à une transaction ponctuelle.
Erreur 3 — Ignorer les notifications de transaction. Une alerte pour un montant inconnu est souvent le premier — et parfois le seul — signal d’une fraude en cours; la traiter comme une notification à balayer plutôt qu’à lire retarde le signalement.
Erreur 4 — Présumer qu’un téléphone verrouillé à distance ne peut plus servir. Le verrouillage à distance prend un certain temps à s’appliquer et dépend d’une connexion Internet active sur l’appareil perdu; contacter aussi les institutions émettrices reste une étape distincte et nécessaire.
Erreur 5 — Ne garder aucune carte physique de secours. Un téléphone déchargé, endommagé ou incompatible avec un terminal peut laisser sans moyen de paiement au pire moment.
Erreur 6 — Confondre les protections d’une carte de crédit et d’une carte de débit dans le même portefeuille. Les règles de responsabilité et les délais de remboursement ne sont pas nécessairement identiques entre les deux types de cartes enregistrées côte à côte dans la même application.
Erreur 7 — Se fier à un plafond de paiement sans contact « standard » sans vérifier celui de sa propre institution. Les seuils cumulatifs et les règles spécifiques aux portefeuilles numériques varient d’une banque à l’autre et peuvent changer; se baser sur un chiffre entendu ailleurs plutôt que sur les conditions réelles de sa carte peut mener à de mauvaises suppositions.
Questions fréquentes
Un portefeuille numérique est-il plus sécuritaire qu’une carte physique?
Dans la plupart des cas, oui, principalement parce qu’il exige une authentification (biométrie ou NIP d’appareil) à chaque transaction et qu’il transmet un numéro de substitution tokenisé plutôt que le vrai numéro de carte. Une carte physique sans contact, elle, peut être utilisée sans code jusqu’au plafond par transaction.
Est-ce que le plafond de 250 $ s’applique aussi à Apple Pay ou Google Pay?
Pas nécessairement de la même façon. Comme l’authentification se fait à chaque paiement, plusieurs institutions permettent des montants plus élevés pour les transactions faites via un portefeuille numérique. Les seuils exacts dépendent toutefois de chaque émetteur et doivent être vérifiés directement auprès de lui.
Que faire immédiatement si mon téléphone est volé?
Verrouiller ou effacer l’appareil à distance avec les outils du fabricant, suspendre les cartes enregistrées dans le portefeuille, puis contacter chaque institution émettrice pour signaler la perte et faire bloquer les cartes concernées.
Est-ce que je suis responsable si quelqu’un utilise mon portefeuille numérique sans ma permission?
Généralement non, sauf si vous avez partagé votre NIP ou votre mot de passe, enregistré l’empreinte d’une autre personne, ou désactivé l’authentification. La loi fédérale plafonne de toute façon la responsabilité maximale pour une carte de crédit à 50 $, et les politiques de responsabilité zéro des réseaux de paiement offrent en pratique une protection encore plus large.
Puis-je enregistrer plusieurs cartes de différentes banques dans un seul portefeuille numérique?
Oui, un portefeuille numérique peut contenir des cartes de crédit, de débit et prépayées provenant de plusieurs institutions différentes. Chaque source doit être représentée par une icône distincte et vous devez pouvoir choisir laquelle utiliser avant chaque paiement.
Le paiement par code QR présente-t-il les mêmes protections que le paiement sans contact NFC?
Le principe de tokenisation reste généralement le même, mais les conditions d’utilisation et les limites peuvent varier selon le commerçant et l’application utilisée pour générer le code. Vérifier les conditions du commerçant reste prudent pour des montants importants.
Est-ce risqué d’utiliser un portefeuille numérique sur un réseau Wi-Fi public?
Le paiement sans contact en magasin (NFC) ne dépend pas d’une connexion Internet pour la transaction elle-même. Le risque principal sur un réseau public concerne plutôt l’accès à l’application bancaire ou au compte du portefeuille pour la gestion des cartes — une authentification multifacteur activée dans la mesure du possible reste la meilleure protection dans ce contexte.
Sources officielles
- Agence de la consommation en matière financière du Canada — Portefeuilles mobiles
- Financial Consumer Agency of Canada — Unauthorized mobile payments
- Agence de la consommation en matière financière du Canada — Enquêtes sur les transactions par carte de crédit et de débit non autorisées
- Interac — Higher Interac Debit contactless payment limits
Cet article a une visée informative et ne constitue pas un conseil financier personnalisé. Les plafonds de paiement, les politiques de responsabilité et les fonctionnalités de sécurité mentionnés peuvent varier selon votre institution financière et évoluer dans le temps. Pour une situation particulière liée à une transaction non autorisée ou à la sécurité de vos moyens de paiement, consultez directement votre institution financière. Pour en savoir plus sur notre démarche, consultez notre méthodologie éditoriale.
Nous sommes un média indépendant d’information pratique en finance personnelle, conçu pour aider les Canadiens et les Québécois à mieux comprendre leurs options et à prendre des décisions plus éclairées au quotidien.