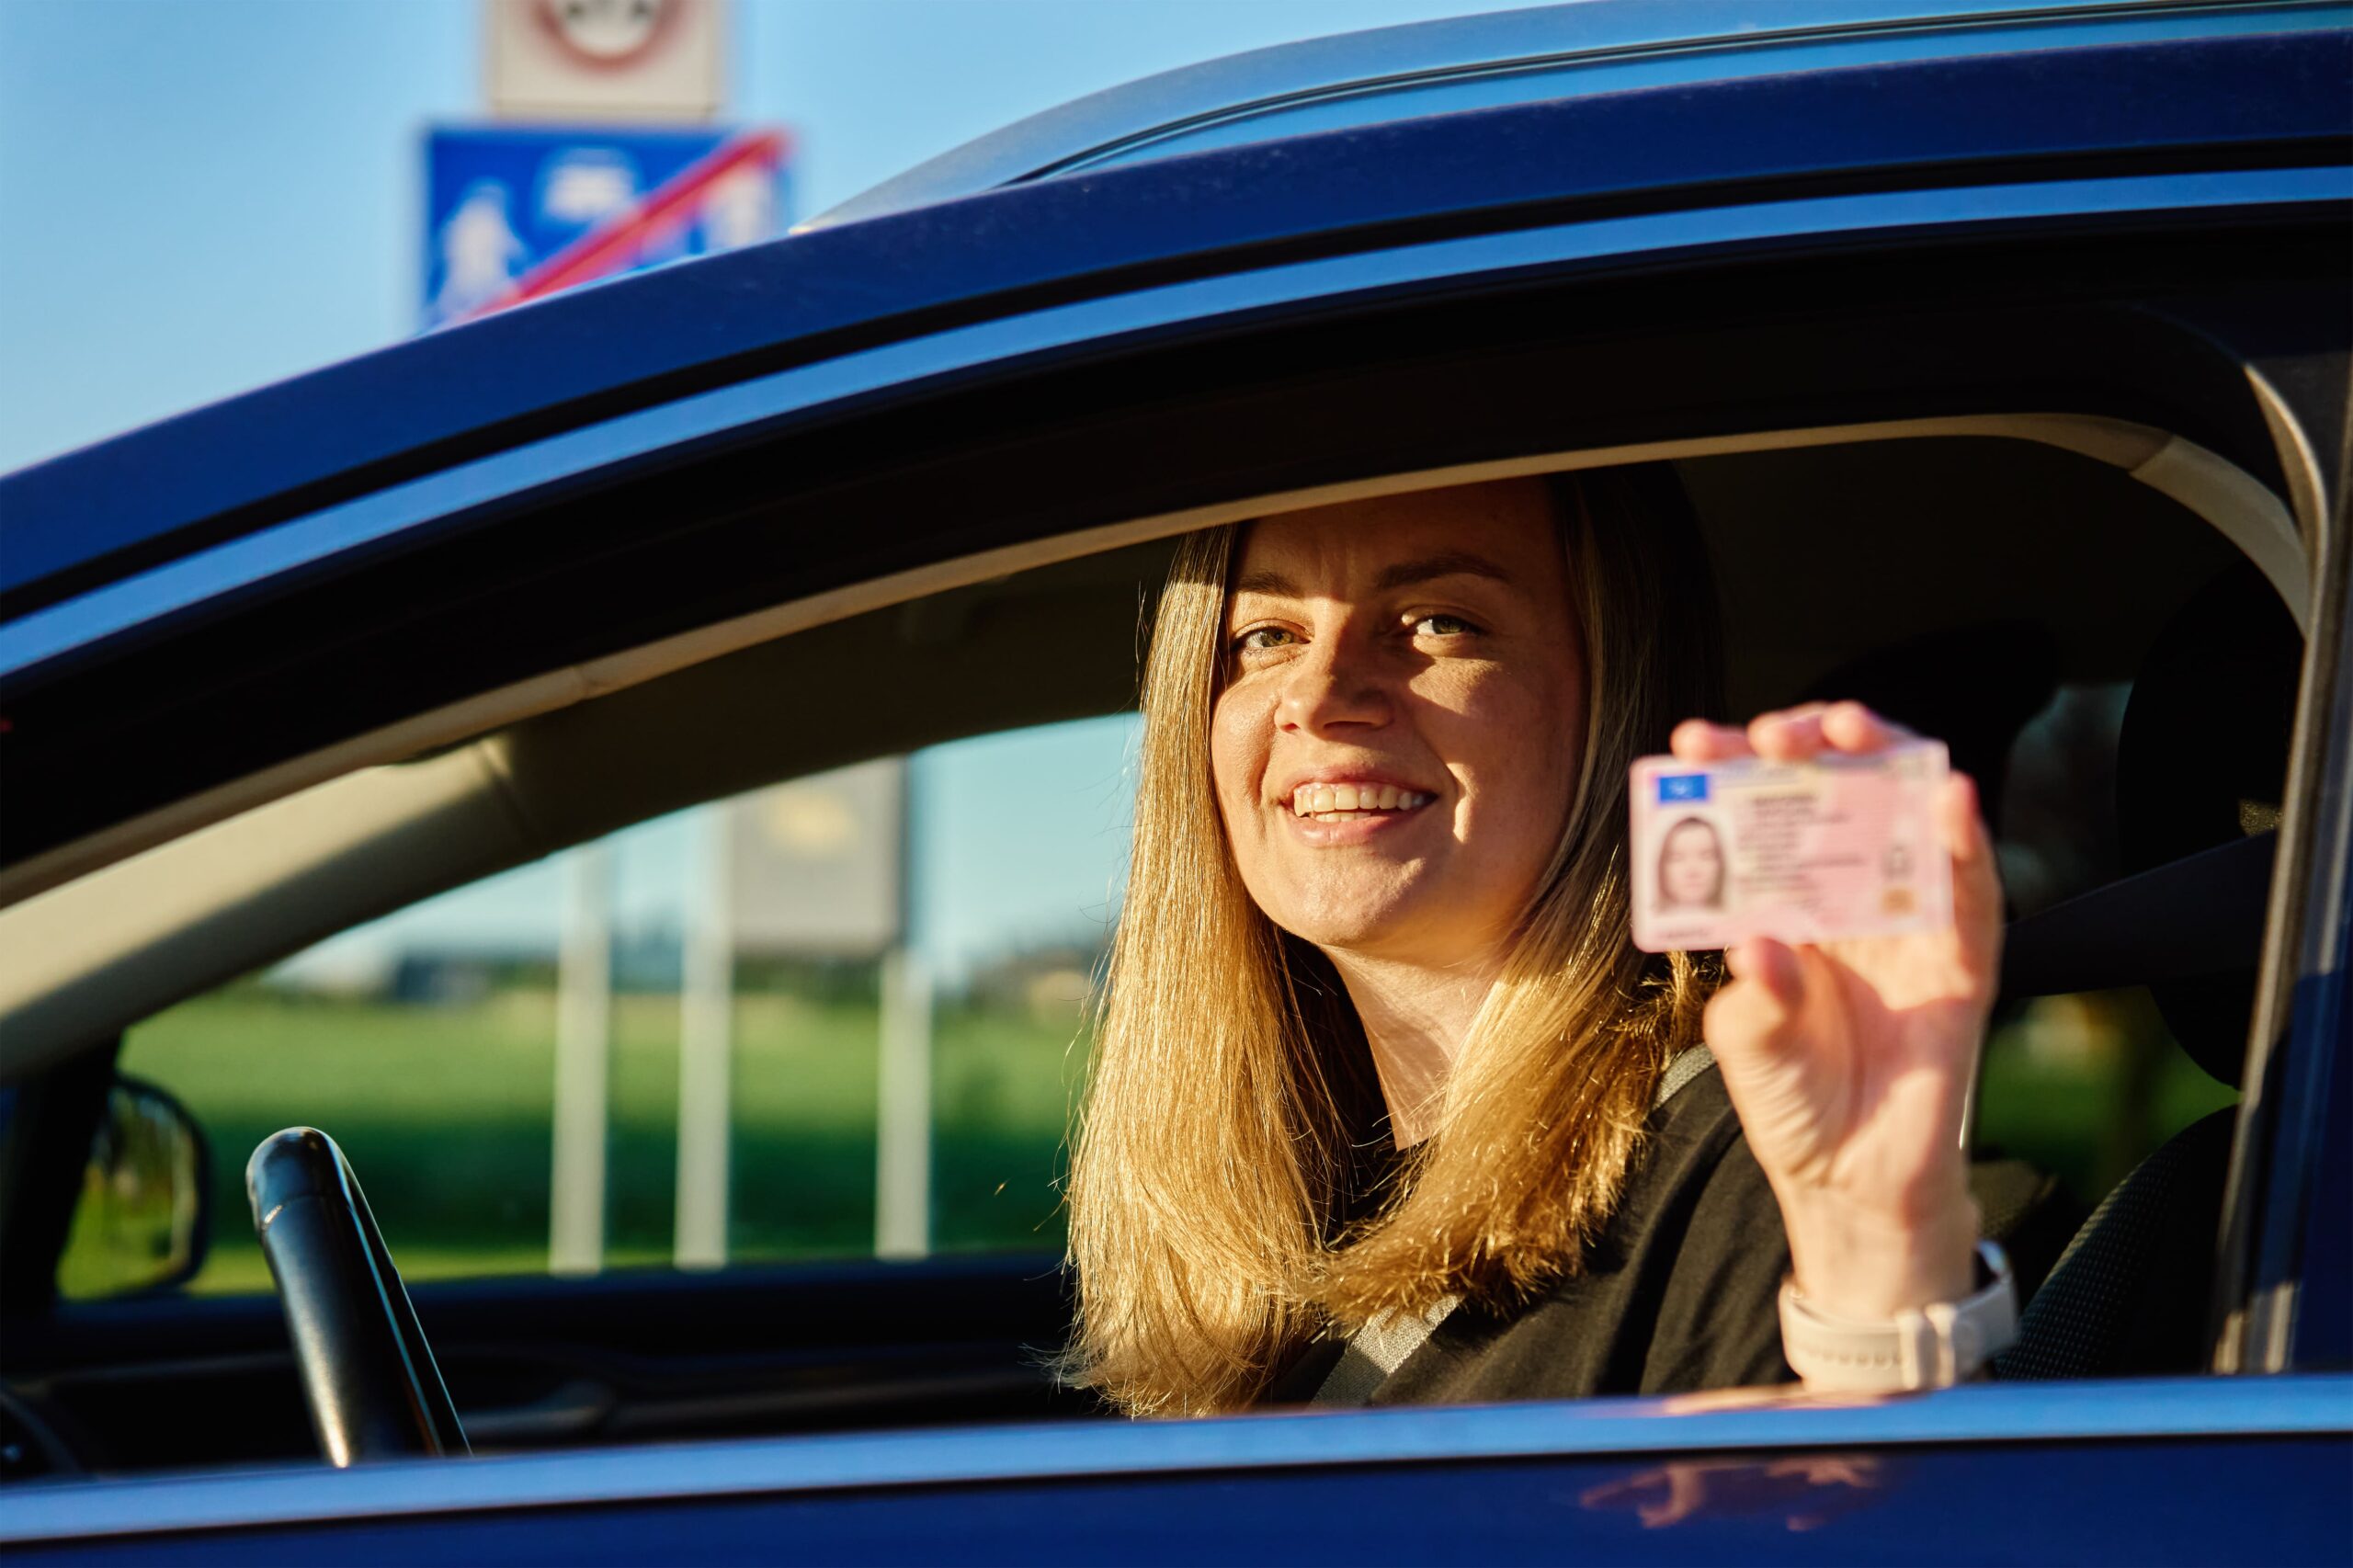
Au Canada, un seul organisme est autorisé à délivrer le permis de conduire international : la CAA, en vertu d’un mandat reconnu par l’ONU. Ni la SAAQ ni aucun site web tiers ne peut légalement vous en émettre un — et ce document, à lui seul, ne remplace jamais votre permis du Québec ou du Canada.
Chaque année, des milliers de Québécois partent en voyage sans avoir vérifié deux choses pourtant essentielles dès qu’une voiture entre dans l’équation : ont-ils besoin d’un permis de conduire international pour leur destination, et surtout, sont-ils réellement assurés s’ils louent un véhicule une fois sur place? Ce sont deux questions distinctes, souvent confondues, et une mauvaise réponse à l’une ou l’autre peut coûter cher — que ce soit un refus de location au comptoir ou une réclamation d’assurance rejetée après un accident.
Note : les tarifs, délais et exigences documentaires liés au permis de conduire international peuvent changer. Les montants cités dans cet article reflètent les informations publiées par la CAA au moment de la rédaction — validez toujours le tarif en vigueur avant votre départ.
Sommaire
- Qu’est-ce qu’un permis de conduire international, exactement
- Comment l’obtenir : démarche, coût et délais
- Est-ce vraiment nécessaire pour votre destination
- Louer une voiture à l’étranger : les pièges classiques
- Assurance : ce qui vous couvre vraiment à l’étranger
- Le réflexe à adopter avant de partir
- Les erreurs à éviter
- Questions fréquentes
Qu’est-ce qu’un permis de conduire international, exactement
Le permis de conduire international (PCI, souvent désigné par son sigle anglais IDP) n’est pas un permis à proprement parler : c’est un document de traduction officielle de votre permis de conduire canadien, reconnu dans les pays signataires de la Convention de 1949 sur la circulation routière. Concrètement, il traduit les informations de votre permis — catégorie de véhicule, date d’expiration, restrictions — dans plusieurs langues, pour qu’un policier ou un loueur de voiture à l’étranger puisse le comprendre sans traduction assermentée.
Point crucial à retenir : le PCI n’a aucune valeur juridique seul. Il doit obligatoirement être présenté avec votre permis de conduire valide du Québec ou du Canada. Un PCI sans le permis original derrière n’autorise à conduire nulle part — c’est un accessoire de traduction, pas un substitut.
Avant même de penser à la voiture elle-même, la plupart des voyageurs planifient déjà leur budget de voyage et leur couverture d’assurance voyage — le permis international et l’assurance automobile devraient faire partie de cette même liste de vérification, surtout si la location d’un véhicule est prévue à destination.
À lire aussi :
Comment l’obtenir : démarche, coût et délais
Contrairement à une idée reçue assez répandue, ce n’est pas la SAAQ qui délivre le permis de conduire international. Au Canada, la CAA (Canadian Automobile Association) détient l’exclusivité de cette émission, en vertu d’une entente reconnue par les Nations Unies — aucun autre organisme, gouvernemental ou privé, n’est autorisé à produire un PCI valide pour un résident canadien.
Coût. Au moment de la rédaction, la CAA-Québec facture 32 $ pour une émission en personne à un centre de voyage, et environ 37 $ par la poste (frais d’affranchissement inclus). Vous n’avez pas besoin d’être membre de la CAA pour faire la demande.
Admissibilité. Il faut avoir au moins 18 ans et détenir un permis valide — permanent, probatoire, moto ou cyclomoteur sont acceptés. Un permis d’apprenti conducteur, temporaire, suspendu, restreint ou expiré est refusé.
Documents requis. Votre permis de conduire valide (ou une photocopie recto-verso selon la méthode choisie), un formulaire de demande complété, et deux photos identiques format passeport prises au cours des deux dernières années.
Délais. En personne dans un centre CAA-Québec, le permis est généralement émis le jour même. Par la poste, comptez environ 15 jours ouvrables de traitement, sans compter le délai postal — ce n’est donc pas une démarche de dernière minute.
À lire aussi :
Est-ce vraiment nécessaire pour votre destination
C’est ici que la confusion est la plus fréquente : le PCI n’est pas obligatoire partout. De nombreux pays acceptent un permis du Québec ou du Canada tel quel pour un séjour touristique de courte durée, en vertu d’ententes bilatérales ou de leur propre réglementation. D’autres exigent formellement le PCI, avec ou sans le permis original. D’autres encore n’acceptent ni l’un ni l’autre et imposent un permis local ou un examen sur place au-delà d’une certaine durée de séjour.
Entre le Canada et les États-Unis, aucun PCI n’est requis dans un sens comme dans l’autre — votre permis québécois ou canadien suffit. C’est une exception notable qui rassure beaucoup de voyageurs, mais qui ne s’applique évidemment pas au reste du monde.
La seule façon fiable de trancher est de vérifier, pays par pays, les exigences officielles avant le départ : le site des conseils aux voyageurs du gouvernement du Canada, l’ambassade ou le consulat de la destination, et — point souvent négligé — les conditions du loueur de véhicule lui-même, qui peut exiger un PCI même dans un pays où il n’est techniquement pas requis pour conduire.
La durée du séjour change aussi la donne : un court séjour touristique et un voyage prolongé ou une année sabbatique ne sont pas soumis aux mêmes règles. Plusieurs pays imposent l’obtention d’un permis local après un certain nombre de mois de résidence, peu importe la validité de votre PCI.
Louer une voiture à l’étranger : les pièges classiques
Une fois le PCI en main (si nécessaire), la location elle-même comporte son propre lot de surprises. Les agences de location à l’étranger demandent généralement le permis original, le PCI le cas échéant, le passeport, et une carte de crédit au nom du conducteur principal — un débit ou une carte prépayée est presque toujours refusé pour la garantie de location.
L’âge minimum varie énormément d’un pays et d’un loueur à l’autre : plusieurs marchés exigent 21 ans, voire 25 ans, pour certaines catégories de véhicules, avec des frais de jeune conducteur qui peuvent s’ajouter substantiellement à la facture pour les moins de 25 ans.
La catégorie de véhicule compte aussi : le PCI ne vous autorise à conduire que les catégories inscrites sur votre permis d’origine. Une mention moto sur votre permis ne vous donne pas le droit de louer une automobile si cette catégorie n’y figure pas, et inversement.
Avant de réserver, vérifiez également si votre carte de crédit voyage inclut une protection pour la location de véhicule — plusieurs cartes premium l’offrent, mais avec des conditions précises sur la durée maximale de location, les pays couverts et le mode de paiement exigé.
À lire aussi :
Assurance : ce qui vous couvre vraiment à l’étranger
C’est le volet le plus souvent mal compris, et celui qui coûte le plus cher en cas d’erreur. Le régime public d’assurance automobile du Québec, administré par la SAAQ, ne fonctionne pas de la même façon une fois sorti de la province. C’est votre assurance automobile privée — et plus précisément sa clause de responsabilité civile — qui prend le relais pour les dommages causés à des tiers lorsque vous conduisez ailleurs, y compris un véhicule loué.
Beaucoup de contrats d’assurance auto québécois incluent un avenant, souvent identifié F.A.Q. 27 — dommages aux véhicules n’appartenant pas à l’assuré, qui couvre les dommages matériels à un véhicule de location (collision, vol, vandalisme) aux mêmes conditions que votre propre voiture. Le piège : cet avenant se limite généralement au Canada et aux États-Unis (Alaska et Hawaï inclus). En dehors de cette zone, il ne s’applique tout simplement pas.
Pour une location hors Canada/États-Unis, trois options s’offrent généralement à vous : l’assurance complète offerte par l’agence de location sur place (souvent la plus chère), la protection incluse avec certaines cartes de crédit (à vérifier au cas par cas — plusieurs excluent la responsabilité civile et n’offrent qu’une protection contre les dommages matériels), ou une assurance voyage dédiée couvrant spécifiquement les véhicules loués, parfois offerte en option par des assureurs comme la CAA-Québec, avec un remboursement des dommages matériels pouvant atteindre plusieurs dizaines de milliers de dollars sans franchise — mais toujours sans couvrir la responsabilité civile envers les tiers, qui doit être confirmée séparément.
Pour un séjour aux États-Unis en particulier, une couverture de responsabilité civile minimale de 2 millions de dollars canadiens est généralement recommandée, les recours judiciaires américains pouvant impliquer des montants beaucoup plus élevés qu’au Canada. Cette recommandation est spécifique au contexte américain — les normes varient ailleurs dans le monde, d’où l’importance de vérifier au cas par cas plutôt que de se fier à un chiffre universel.
La carte de crédit ne suffit pas toujours. Avant de vous y fier entièrement, confirmez la durée maximale de location couverte, les pays exclus, si le vandalisme est couvert, si le paiement complet doit obligatoirement passer par cette carte, et surtout si un PCI est exigé pour que la protection s’applique — plusieurs émetteurs l’imposent en petits caractères.
À lire aussi :
Le réflexe à adopter avant de partir
La bonne approche n’est pas de courir après le PCI la veille du départ, mais de traiter la question du permis et celle de l’assurance comme deux vérifications distinctes, chacune avec son propre échéancier. Dès que le voyage est confirmé et qu’une location de véhicule est envisagée, ces deux démarches devraient entrer dans la même liste que le budget de voyage et l’achat de l’assurance voyage — pas être réglées au comptoir de location, une fois sur place, quand il est déjà trop tard pour comparer les options.
Le réflexe à adopter : dès que votre voyage inclut la conduite d’un véhicule à l’étranger, traitez le PCI et l’assurance automobile comme deux cases distinctes à cocher, pas une seule. Commandez le PCI au moins trois semaines avant le départ si vous passez par la poste, puis appelez votre assureur auto pour confirmer noir sur blanc l’étendue exacte de votre couverture à destination — l’avenant F.A.Q. 27 pour le Canada/États-Unis, ou une protection distincte pour ailleurs. Comparez ensuite ce que votre carte de crédit offre réellement avant de payer pour l’assurance complète du loueur, qui reste l’option la plus coûteuse mais aussi la plus simple si le temps manque pour magasiner.
À lire aussi :
Les erreurs à éviter
Erreur 1 — Croire que la SAAQ délivre le permis international. Seule la CAA y est autorisée au Canada; un détour par la SAAQ pour cette démarche vous fera simplement perdre du temps.
Erreur 2 — Penser que le PCI remplace le permis original. Sans votre permis du Québec ou du Canada en main, le PCI seul n’a aucune valeur légale.
Erreur 3 — Attendre la dernière minute. Une demande par la poste peut prendre plusieurs semaines; un PCI ne s’obtient pas la veille du départ.
Erreur 4 — Présumer que l’assurance auto du Québec vous couvre automatiquement partout. L’avenant qui couvre les dommages à un véhicule loué se limite généralement au Canada et aux États-Unis — au-delà, la couverture doit être confirmée ou complétée autrement.
Erreur 5 — Se fier uniquement à l’assurance de la carte de crédit sans en lire les exclusions. La responsabilité civile envers les tiers est souvent exclue, et certaines cartes exigent que la totalité du paiement passe par elles pour que la protection s’applique.
Erreur 6 — Louer une catégorie de véhicule non inscrite sur son permis. Le PCI ne fait que traduire les catégories déjà autorisées sur votre permis d’origine — il n’en ajoute aucune.
Erreur 7 — Ignorer l’âge minimum et les frais de jeune conducteur du pays visité. Ces seuils et frais surprennent souvent les voyageurs de moins de 25 ans au comptoir de location, une fois les bagages déjà en main.
Questions fréquentes
Le permis de conduire international est-il obligatoire pour tous les pays?
Non. Plusieurs pays acceptent un permis du Québec ou du Canada seul pour un court séjour touristique, tandis que d’autres exigent le PCI en plus. Vérifiez toujours les exigences précises de votre destination avant de partir.
Qui peut délivrer un PCI au Canada?
Seule la CAA (Canadian Automobile Association) y est autorisée, en vertu d’un mandat reconnu internationalement. Aucun autre organisme, y compris la SAAQ, ne peut légalement en émettre un pour un résident canadien.
Le PCI remplace-t-il mon permis du Québec ou du Canada?
Non, jamais. C’est un document de traduction qui doit toujours accompagner votre permis original valide — sans celui-ci, le PCI seul n’autorise à conduire nulle part.
Combien de temps un PCI est-il valide?
Un an à partir de la date d’émission, ou jusqu’à la date d’expiration de votre permis de conduire d’origine, selon la première échéance atteinte.
Mon assurance auto du Québec me couvre-t-elle si je loue une voiture à l’étranger?
Cela dépend de la destination et de votre contrat. L’avenant qui couvre les dommages matériels à un véhicule loué se limite généralement au Canada et aux États-Unis. Pour ailleurs, vérifiez directement avec votre assureur ce qui s’applique, et complétez au besoin avec l’assurance du loueur, de la carte de crédit ou une protection voyage dédiée.
L’assurance offerte par ma carte de crédit est-elle suffisante à elle seule?
Pas toujours. Elle couvre souvent les dommages matériels au véhicule, mais exclut fréquemment la responsabilité civile envers des tiers, et impose des conditions précises (paiement intégral avec la carte, durée maximale, pays exclus). Lisez la convention avant de vous y fier entièrement.
Puis-je obtenir un PCI en ligne sans passer par la CAA?
Méfiez-vous des sites qui vendent des « permis internationaux » sans lien avec la CAA : au Canada, elle est le seul organisme autorisé à en émettre un valide, et un document obtenu ailleurs risque de ne pas être reconnu à destination.
Que faire si je n’ai pas eu le temps d’obtenir un PCI avant mon départ?
Il ne peut pas être obtenu une fois le voyage commencé. Si votre destination l’exige formellement, informez-vous auprès de l’ambassade ou du consulat sur les options possibles sur place, et prévoyez que certains loueurs de véhicules refuseront simplement la location sans ce document.
Sources officielles
- Gouvernement du Canada — Permis de conduire international
- SAAQ — Permis de conduire international
- CAA-Québec — Permis de conduire international
- CAA — Combien coûte le permis de conduire international
Cet article a une visée informative et ne constitue pas un conseil juridique ou d’assurance personnalisé. Les exigences varient selon le pays visité et selon votre contrat d’assurance automobile : confirmez toujours les détails précis auprès des autorités de votre destination et de votre assureur avant de partir. Pour une situation particulière, consultez votre assureur ou un professionnel qualifié. Pour en savoir plus sur notre démarche, consultez notre méthodologie éditoriale.
Nous sommes un média indépendant d’information pratique en finance personnelle, conçu pour aider les Canadiens et les Québécois à mieux comprendre leurs options et à prendre des décisions plus éclairées au quotidien.